
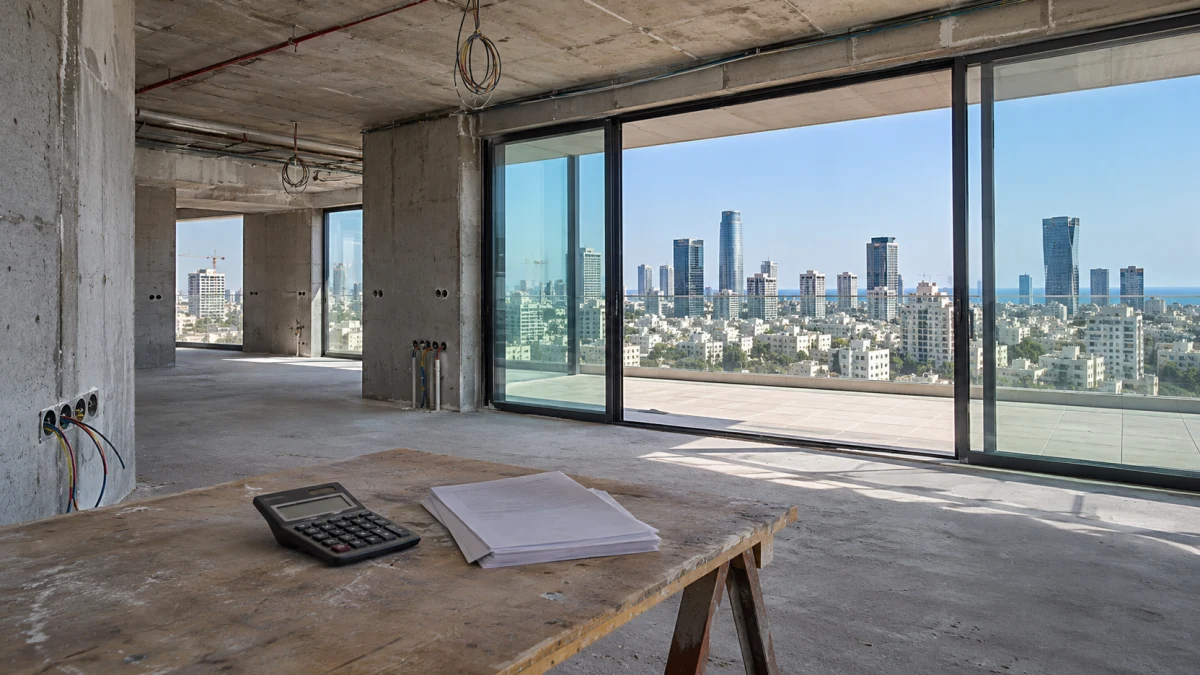
רשות המסים גילתה כי פנטהאוז שנמכר בתל אביב לא היה דירת מגורים גמורה אלא דירת מעטפת, ופעלה לתקן את שומות המוכרים. אלא שכאשר הרוכש ביקש להתאים לכך גם את מס הרכישה ששילם, בסך 6,303,988 שקל, נענה בשלילה. ועדת הערר שליד בית המשפט המחוזי בתל אביב דחתה את הערר, אף שהשופט ה' קירש הכיר באפשרות ששולם מס ביתר של יותר משלושה מיליון שקל. הסיבה: בקשת התיקון הוגשה לאחר המועד, והרוכש ידע מלכתחילה מה מצבו האמיתי של הנכס אך חתם על דיווח שהציג אותו כדירה מוגמרת.


העסקה נחתמה בספטמבר 2015. הרוכש שילם 64 מיליון שקל עבור דופלקס פנטהאוז בקומות 26 ו־27 של מגדל מגורים יוקרתי, שאותו רכש משני חברים בקבוצת הרכישה שיזמה את הבנייה. בדיווחים לרשות המסים תוארה העסקה כמכר של דירת מגורים, וכך גם בהסכם עצמו: במבוא נכתב כי בנייתה של הדירה הושלמה, ובסעיף נוסף הוצהר כי בוצעו עבודות הגמר. אלא שבדיעבד הוסכם כי בעת הרכישה היה הנכס חלל מעטפת שבנייתו טרם הושלמה. הפער בין המילים שנכתבו למסמכים ובין המציאות הפיזית הוא שעמד בבסיס ההליך.
לסיווג הייתה משמעות כספית ניכרת. בעת העסקה מס הרכישה על דירת מגורים שאינה דירה יחידה חושב במדרגות של 8% ו־10%, ואילו ברכישת מקרקעין שאינם דירת מגורים חל ככלל מס בשיעור של 5%, בכפוף לתנאי הדין. הרוכש דיווח על שבעה חדרים, על שימוש למגורים ועל כך שהיחידה תשמש אותו למגורים סמוך לקבלת החזקה, אף שבפועל לא חולקה עדיין לחדרים. הוא שילם את המס הגבוה בנובמבר 2015, והשומה העצמית אושרה בפברואר 2016. מבחינתו, ההפרש שעליו ביקש להיאבק בהמשך הגיע ליותר משלושה מיליון שקל.
הסיווג המקורי לא נבחר בחלל ריק. בהסכם המכר נכללו הוראות שנועדו לאפשר למוכרים לבקש חישוב מיטיב של מס השבח החל על דירת מגורים מזכה. בעדות שמסר במסגרת חקירת רשות המסים הסביר עורך הדין שטיפל בעסקה מטעם הרוכש כי המוכרים ביקשו לדווח על דירת מגורים, ואמר: "הם [המוכרים] ביקשו לדווח על דירת מגורים וזה מה שנרשם בחוזה וזה מה שדווח". לדבריו, אם היה מתעקש שמדובר במעטפת, ייתכן שהמוכרים לא היו מסכימים לעסקה. הרוכש, מצדו, טען שלא הבין בזמן אמת את ההשלכות המיסויות של האופן שבו נוסחו המסמכים, ושהסתמך על עורכי דינו.
באוגוסט 2017 הגיעו ארבעה נציגים של רשות המסים לביקור בנכס, בתיאום עם הרוכש ובנוכחותו. הדוח שערכו תיאר "חלל ריק, ללא מחיצות, ללא חדרים, צנרת חשופה, ללא גמר בניה". בחקירות שנערכו ביוני 2018 אמר הרוכש שהנכס נרכש במצב מעטפת ושלא היו בו שבעה חדרים. כאשר נשאל מדוע דיווח על דירת מגורים, השיב בין היתר: "אני לא יודע, בזמן החתימה אני חתמתי על כל הטפסים שנתנו לי לחתום עליהם". השופט הדגיש כי הרוכש הכיר את מצבו הפיזי של הנכס גם קודם לחקירה, ואף הזמין הערכת שמאי שתיארה את הנכס כמעטפת עוד לפני הקנייה.
בנובמבר 2018 תיקנה רשות המסים את שומות מס השבח של המוכרים לאחר שקבעה שהבנייה לא הושלמה. המוכרים ערערו, אך ההליך בעניינם הסתיים בפשרה מול פקיד השומה, שבמסגרתה מוסתה המכירה כהכנסה פירותית ולא כמכירת דירת מגורים מזכה. שומת מס הרכישה של הקונה, לעומת זאת, נותרה כפי שהייתה. בחודש ינואר 2020 הוא אף מכר חלק משטח הנכס, כעסקה מותנית בהיתר פיצול, והמכתב שנשלח בשמו לרשות תיאר את הזכויות הנמכרות כבמצב מעטפת. גם אז לא הוגשה בקשה לתיקון המס ששולם ברכישה המקורית.
רק ביוני 2020 פנה הרוכש בבקשה להפחית את מס הרכישה ל־3,200,000 שקל. הוא טען שנודע לו באקראי כי הרשות שינתה את עמדתה באשר לטיב הנכס, ולכן עליה להחיל את המסקנה גם על השומה שלו. אלא שתקופת ארבע השנים לתיקון השומה, שנספרה מאישור השומה העצמית בפברואר 2016, הסתיימה בסוף פברואר 2020. הבקשה הגיעה באיחור של כשלושה וחצי חודשים, ולא נכללה בה בקשה מפורשת להארכת מועד או הסבר לאיחור.
הרוכש ראה בהתנהלות הרשות חוסר עקביות וחוסר הגינות. לשיטתו, כאשר המדינה מכירה בכך שנמכרה דירת מעטפת לצורך מיסוי המוכרים, אין הצדקה להמשיך ולגבות מהרוכש מס של דירת מגורים. הוא גם טען שהרשות לא הודיעה לו על שינוי השומות של המוכרים, אף שהמידע היה אצלה, ובכך מנעה ממנו לפעול בזמן. בחקירתו בפני הוועדה ניסח זאת באופן נוקב: "לכולם ברור ששילמתי פה יותר מדי מס". לטענתו, הניח שהרשות תתקן מיוזמתה את שני צדדי העסקה.
הרשות השיבה כי מס שבח ומס רכישה אינם זהים מבחינת ההגדרות בחוק. לצורך מס רכישה, גם דירה שבנייתה לא הסתיימה עשויה להיחשב דירת מגורים אם המוכר התחייב להשלים אותה, או כשהזכות נמכרה לקבוצת רכישה בתנאים הקבועים בחוק. היא העלתה טענות הנוגעות להמשך פעילותה של קבוצת הרכישה ולזכויות שהרוכש קיבל מהמוכרים. במקביל הדגישה כי הרוכש הכיר היטב את מצב הדירה, ושאינו יכול להציג כעובדה חדשה דבר שהיה ידוע לו ביום החתימה.
השופט קירש לא הכריע סופית בכל שאלות סיווג הנכס לצורך מס רכישה. הוא ציין כי בירור מלא היה מוביל ככל הנראה למסקנה שהרוכש יכול היה לשלם מלכתחילה מס על מקרקעין שאינם דירת מגורים, וכי טענותיו נגד החלת חלופת קבוצת הרכישה לא קיבלו תשובה ניצחת מן הרשות. עם זאת, קבע כי אין חובת סימטריה אוטומטית בין הצדדים: הגדרת דירת מגורים למס שבח שונה מההגדרה למס רכישה. לכן תיקון שומות המוכרים לא חייב את הרשות לשנות באותה נשימה את שומת הקונה.
המכשול הנוסף היה עצם העילה לתיקון. סעיף 85 לחוק מיסוי מקרקעין מאפשר תיקון שומה מטעמים מוגדרים, ובהם גילוי עובדות חדשות או טעות. אלא שהרוכש לא למד לראשונה בשנת 2018 שהדירה הייתה מעטפת; לכל היותר למד שהרשות החלה להתייחס כך למצבה. השופט קבע כי "לא נפלה כל טעות: תיאור הנכס כדירת מגורים נעשה בצורה מכוונת", על רקע האינטרס המיסויי של המוכרים. גם טענת הטעות, שהועלתה בשלב מאוחר יותר, לא התקבלה. העובדה שהרוכש לא ידע, לדבריו, על מחירו האישי של הדיווח לא הפכה את הנתונים שהצהיר לנכונים.
נותרה אפשרות להאריך את מועד התיקון לפי סעיף 107, אך לשם כך דרושה סיבה מספקת לאיחור עצמו, ולא רק הצדקה להפחתת המס. הוועדה מנתה את ההזדמנויות שהיו לרוכש לפעול: ביקור הרשות ב־2017, חקירותיו המפורטות ב־2018, ההתייעצות עם עורך הדין וגם עסקת הפיצול בראשית 2020. קירש התקשה לקבל את ההסבר שהרוכש לא הבין שיש צורך בפנייה או שציפה להחזר אוטומטי של סכום כה גבוה. הוא גם מצא סתירה בין הטענה שידע על תיקון השומות אצל המוכרים ולכן המתין, לבין הטענה שלא יכול היה לדעת עליו מפני שהרשות הסתירה מידע. מנגד ציין ספק אם מותר היה לרשות למסור פרטים על שומות המוכרים בשל חובת הסודיות.
הקושי בתוצאה לא הוסתר. "לא קל לקבוע כי בקשת תיקון לא תתקבל וכתוצאה מכך סכום מס אשר ככל הנראה שולם ביתר יישאר בקופה הציבורית", כתב קירש, והדגיש שהאיחור היה של כשלושה וחצי חודשים בלבד. אבל לשיטתו, הצהרה שאינה משקפת את המציאות, שיתוף פעולה עם רצון המוכרים להציג דירה מוגמרת והימנעות מפעולה במשך שנים הטו את הכף לטובת סופיות השומה. חבר הוועדה רו"ח צבי פרידמן הצטרף לתוצאה והוסיף שלדעתו גם בקשה שהוגשה בזמן הייתה נתקלת בקושי בשל העדר עילת תיקון, ואף ייתכן שחלופת קבוצת הרכישה מצדיקה את המס המקורי. רו"ח יהושע בליצקי הסכים לדחיית הערר. התוצאה התקבלה פה אחד: הרוכש לא יקבל את תיקון השומה שהתבקש, וישלם לרשות הוצאות של 40,000 שקל.
ו"ע 46008-03-22
דיון ותגובות
תגובות לכתבה
עדיין לא פורסמו תגובות.