
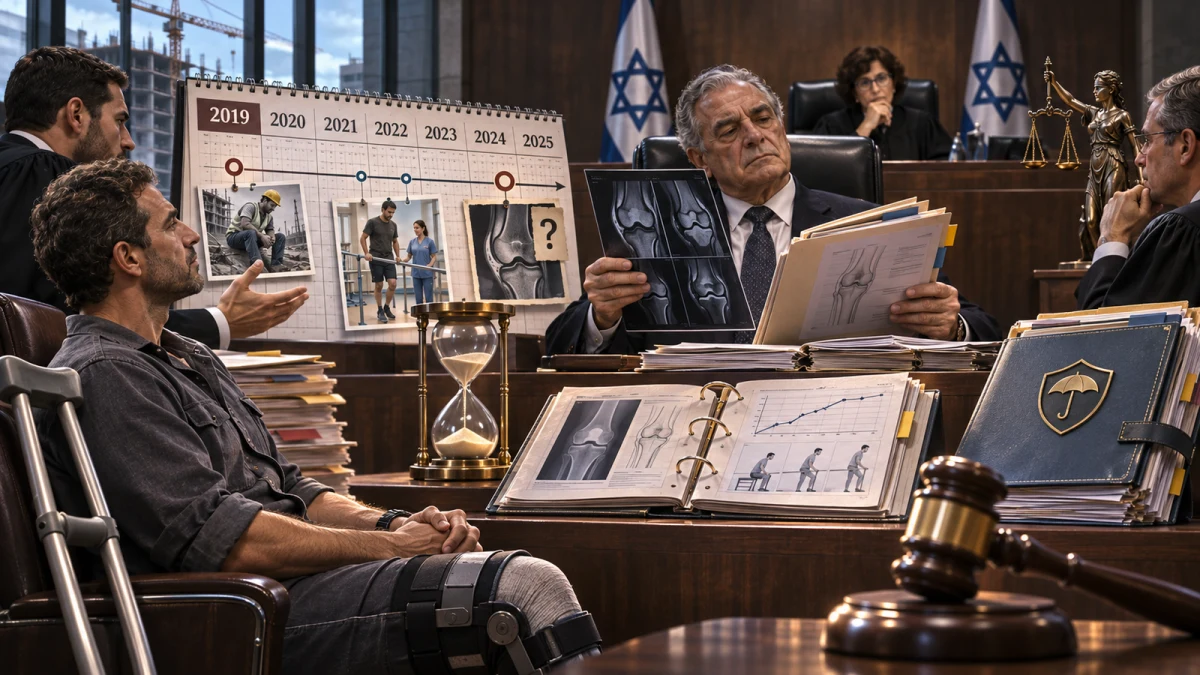
מתי מתיישנת תביעה לתגמולי ביטוח בגין נכות צמיתה: ביום התאונה, ביום החלטת הביטוח הלאומי או במועד שבו התגבשה הנכות מבחינה רפואית? השאלה עמדה בלב בקשה של חברת ביטוח לדחות על הסף תביעה בסך 82,565 שקל של מבוטח שנפגע בתאונת עבודה בשנת 2019. החברה טענה שהמבוטח איחר ביותר משלוש שנים ושלא צירף חוות דעת רפואית. המבוטח השיב כי עבר ניתוחים ושיקום ממושך, ולכן לא יכול היה לדעת קודם מה תהיה נכותו הקבועה. בית המשפט דחה בשלב זה את בקשת הסילוק, אך לא קיבל את הטענה שהחלטת הביטוח הלאומי היא כשלעצמה נקודת הפתיחה של ההתיישנות. למבוטח ניתנו 60 יום להציג תשתית רפואית; ההכרעה בהתיישנות נותרה פתוחה.


התובע נפגע, לטענתו, בתאונת עבודה ב־6 בפברואר 2019. הוא היה מבוטח בפוליסת תאונות אישיות, ובהמשך ניהל הליכים מול המוסד לביטוח לאומי. לדבריו, ההליך להכרה בתאונה התנהל מנובמבר 2019 עד ינואר 2022, ולאחר מכן פעל למיצוי הזכויות עד שנקבעה נכותו הצמיתה ב־3 במרץ 2025. ביולי 2025 פנה לחברת הביטוח בדרישה לתגמולים, אך באוקטובר אותה שנה נענה כי התביעה התיישנה. התביעה לבית המשפט הוגשה ב־5 בנובמבר 2025, יותר משש שנים וחצי לאחר התאונה.
חברת הביטוח הסתמכה על סעיף 31 לחוק חוזה הביטוח ועל הוראות הפוליסה וטענה שתקופת ההתיישנות עומדת על שלוש שנים ממקרה הביטוח. לטענתה, לא היה צורך להמתין לביטוח הלאומי: שיעור הנכות לפי הפוליסה אמור להיקבע בידי רופא מומחה ולהיות מאושר בידי רופא החברה, וקביעות ועדות הביטוח הלאומי אינן מחייבות אותה. היא טענה שהתובע היה מיוצג בהליכיו הקודמים ויכול היה להשיג חוות דעת עצמאית ולהגיש תביעה בתוך התקופה, אך לא עשה זאת. הנתבעת הדגישה גם שתקנה 87 לתקנות סדר הדין האזרחי חייבה את התובע להגיש חוות דעת רפואית עם כתב התביעה.
המבוטח הציג תמונה רפואית מורכבת יותר. לדבריו, הוא עבר ניתוח בברך באפריל 2019 וניתוח נוסף בספטמבר 2021, ולאחריהם תקופת שיקום ממושכת. לטענתו, הפוליסה מכסה נכות רפואית צמיתה ובלתי הפיכה, ולכן אין משמעות לבדיקת נכות סופית בזמן שמצבו הרפואי עוד משתנה. הוא ביקש לקבוע שתקופת ההתיישנות תימנה רק מן המועד שבו התגבשה נכותו באופן יציב, וטען שמועד זה הוא עניין רפואי הטעון חוות דעת מומחה. בתגובה לבקשת הסילוק ביקש גם לתקן את תביעתו ולהגיש חוות דעת בתחומי האורתופדיה והפסיכיאטריה.
חברת הביטוח התנגדה לתיקון וטענה שאין לו תצהיר או חוות דעת תומכת, ושהטענות בדבר מועד התגבשות הנכות חורגות מן הנטען מלכתחילה. היא הוסיפה שהמבוטח מסר לה הודעה על התאונה רק ביולי 2025, זמן רב אחרי האירוע, ובכך הקשה לכאורה על בירור החבות. לשיטתה, ההליכים מול הביטוח הלאומי לא עצרו את ההתיישנות, והטענה לנכות פסיכיאטרית התיישנה אף היא. המבוטח מצדו הזהיר מפני שלילת זכות הגישה לערכאות לפני שניתן לברר את המועד הרפואי האמיתי.
בהכרעה הדגיש בית המשפט הבחנה שבכוחה להכריע תביעות ביטוח רבות. סעיף 31 לחוק, בנוסחו לאחר תיקון מספר 11, קובע אמנם התיישנות בת שלוש שנים במרבית תביעות תגמולי הביטוח, אך כאשר עילת התביעה היא נכות שנגרמה ממחלה או מתאונה, מניין התקופה מתחיל ביום שבו קמה למבוטח הזכות לתבוע תגמולים לפי תנאי החוזה. כשהפוליסה מתנה את הזכות בנכות צמיתה, יש לבחון מתי התגבשה הנכות מבחינה רפואית. אין מדובר במועד שרירותי שהמבוטח רשאי לבחור לאחר קבלת חוות דעת, שכן מועד עריכת המסמך הרפואי עצמו אינו בהכרח מועד התגבשות הנכות.
בית המשפט הסתמך על פסיקה קודמת שקבעה כי ״מועד התגבשות הנכות הצמיתה הוא עניין שברפואה המצריך הוכחה על ידי הצגת חוות דעת מומחים״. לצד זאת הודגשה ההלכה שהליך בביטוח הלאומי או בבית הדין לעבודה אינו עוצר בדרך כלל את שעון ההתיישנות מול מבטחת פרטית. כאשר הפוליסה עצמה קושרת את הזכאות לקביעת הביטוח הלאומי, עשוי להתעורר חריג, אך כאן נמצא שלא נקבע בה קשר כזה. ההחלטה המינהלית משנת 2025 אינה מחליפה לפיכך ראיה רפואית לשאלה מתי מצבו של המבוטח נעשה קבוע.
לכן נדחתה עמדת התובע שלפיה די בתאריך שבו קבעה הוועדה הרפואית את הנכות. גם העובדה שעבר ניתוח ושיקום אינה מוכיחה ללא חוות דעת מתי התייצב מצבו. בית המשפט קבע כי בהיעדר חוות דעת עצמאית, ״התביעה אינה מגלה בשלב זה תשתית מספקת לביסוס עילתה״, ואף ציין כי לכאורה קיימת הצדקה לסילוק על הסף. עם זאת, ההכרעה לא הסתיימה שם. הוא הוסיף: ״איני סבורה כי יש במחדלו הדיוני של התובע, כשלעצמו, כדי להצדיק את סילוק התביעה בשלב זה״. הפגם, כך נקבע, ניתן לתיקון, והשאלה הרפואית אינה ניתנת להכרעה על החומר הקיים.
המסר הדיוני הוא כפול. מצד אחד, מבוטח אינו רשאי לדחות את התביעה עד לקבלת הכרעה בביטוח הלאומי ולהניח שתקופת ההתיישנות נדחית מאליה. מצד אחר, חברת הביטוח אינה זכאית למחיקת התביעה בלי בירור כאשר ייתכן שמועד התגבשות הנכות חל מאוחר יותר, אך הדבר טרם נבחן בראיות רפואיות. בית המשפט העדיף לאפשר לתובע להציג חוות דעת, כדי ששאלת ההתיישנות תוכרע לפי מצב הנכות בפועל ולא רק לפי תאריך התאונה או מסמך הביטוח הלאומי.
נבחנה בנפרד טענת חברת הביטוח להודעה מאוחרת על האירוע. לפי סעיפים 22 ו־24 לחוק חוזה הביטוח, אי מסירת הודעה במועד אינה מביאה בהכרח לשלילת התביעה. על המבטחת להצביע על כך שהאיחור מנע ממנה לברר את חבותה או הכביד עליה ועל ההשלכה הנובעת מכך. בשלב הנוכחי, כך נקבע, ״הנתבעת לא הצביעה על נזק קונקרטי כאמור״. גם בטענה זו לא נמצאה הצדקה למחיקה מיידית, מבלי שבית המשפט קבע שהחברה איבדה את האפשרות לטעון אותה בהמשך.
בפועל נדחתה בקשת חברת הביטוח לסילוק על הסף, והתובע הורשה לתקן את התביעה ולהגיש חוות דעת רפואיות בתוך 60 יום. אם לא יעשה כן, יראו אותו כמי שלא הניח בסיס רפואי למועד התגבשות הנכות, והחברה תוכל לשוב ולעמוד על טענת ההתיישנות. חרף דחיית בקשתה, בית המשפט חייב דווקא את המבוטח ב־1,500 שקל הוצאות בשל המחדלים בהגשת התביעה, שישולמו בסיום ההליך. הסכום הנתבע של 82,565 שקל לא נפסק, והמחלוקת הביטוחית עצמה עדיין מחייבת בירור.
דיון ותגובות
תגובות לכתבה
עדיין לא פורסמו תגובות.