
בית משפט השלום בבת ים דחה תביעת לשון הרע בסך 150 אלף שקל שהגיש מבוטח נגד חברת חקירות, חוקר מטעמה, משרד שמאות ושמאי, בעקבות שישה פרסומים שבהם יוחס לו ניפוח של תביעת תגמולי ביטוח. השופט עדי סומך קבע כי הסכם פשרה קודם בין המבוטח לחברת הביטוח הכשרה מונע ממנו להגיש את התביעה הנוכחית נגד אנשי המקצוע שפעלו מטעמה. מעבר לכך, בית המשפט בחן את טענת לשון הרע לגופה וקבע כי לנתבעים עומדות לפחות הגנות אמת הפרסום ותום הלב.
עורכי הדין שלנו

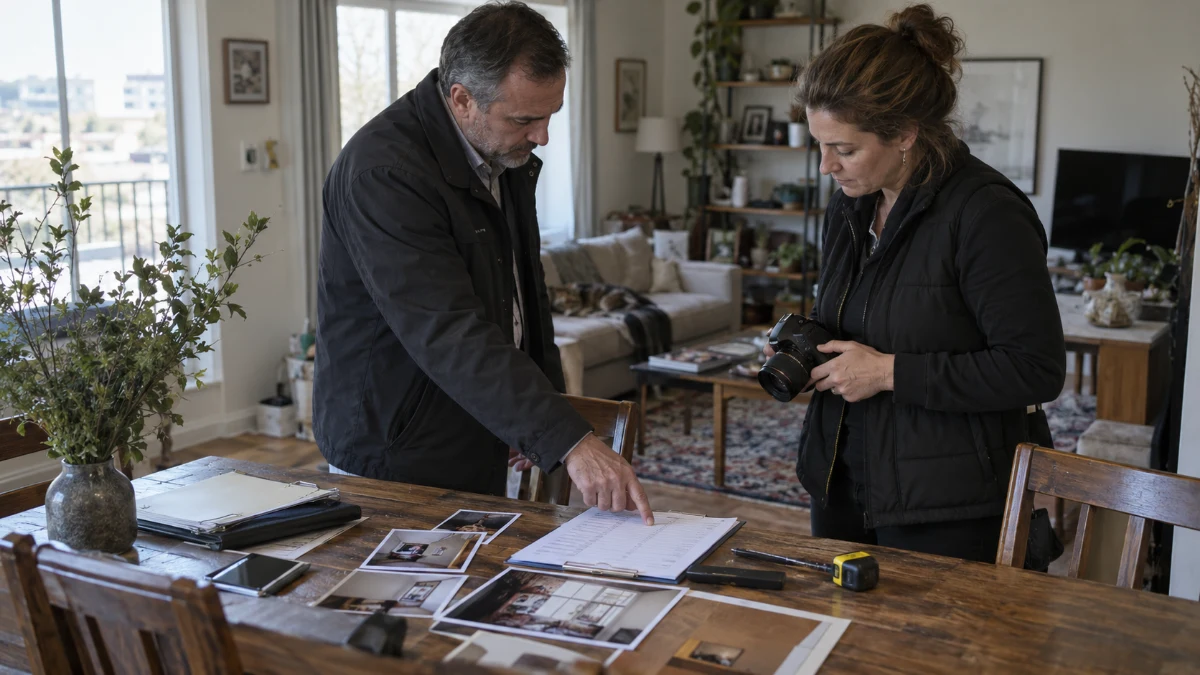
הרקע לפרשה הוא פריצה לדירת המבוטח באוגוסט 2016, בתקופה שבה הבניין עמד לקראת הריסה במסגרת פרויקט פינוי ובינוי. הדירה הייתה מבוטחת אצל הכשרה בפוליסת תכולה מפני גניבה. המבוטח דרש מהחברה שיפוי בסך 73,850 שקל בגין עשרות פריטים שלטענתו נגנבו. לצורך בירור התביעה שכרה הכשרה חברת חקירות פרטיות וחוקר מטעמה, וכן משרד שמאות ושמאי מטלטלין.
החוקר הגיע למסקנה שאירוע הגניבה אותנטי, אך סבר שהתביעה נופחה וכי נדרש פיצוי גם בגין פריטים שלא נגנבו בפועל. השמאי העריך 59 מתוך 62 הפריטים שנדרשו בסכום של 32,740 שקל בערכי כינון ו-20,270 שקל בערכי שיפוי, ולא העריך שלושה פריטים נוספים מטעמים שפורטו בחוות דעתו. בהמשך שילמה הכשרה למבוטח תגמולי ביטוח בסך כולל של 31,168 שקל.
המבוטח הגיש בשנת 2019 תביעה כספית נגד הכשרה בסך 92,654 שקל, שכללה לטענתו יתרת תגמולים שלא שולמה וכן הפרשי הצמדה וריבית. במאי 2020, לאחר דיון קדם משפט ומתן הוראות להגשת ראיות, הגיעו הצדדים להסדר פשרה שלפיו הכשרה תשלם למבוטח 50 אלף שקל לסילוק התביעה. ההסדר קיבל תוקף של פסק דין.
בספטמבר 2023 הוגשה תביעת לשון הרע הנוכחית. המבוטח טען כי שישה פרסומים, החל מדוח חקירה וחוות דעת שמאית ועד מכתבי תגובה ותוספת לחוות הדעת, הציגו אותו כמי שניפח את דרישתו וכלל בה פריטים שלא נגנבו. לדבריו, ייחוס כזה נושא משמעות של מרמה והתנהגות עבריינית. בעדותו הסביר: "כשאומרים על מישהו שהוא מנסה לתבוע פרטים שלא נגנבו... ולכן, זה תרמית". הוא טען כי הדברים שקריים, כי כל הפריטים שתבע אכן נגנבו וכי הנתבעים פעלו מתוך כוונה לפגוע בו.
הנתבעים ביקשו לדחות את התביעה. הם טענו להתיישנות, שיהוי ומעשה בית דין, והוסיפו שהפרסומים אינם לשון הרע אלא מסמכים מקצועיים, יבשים ואינפורמטיביים שנערכו עבור חברת הביטוח. לחלופין טענו להגנות אמת הפרסום ותום הלב, משום שנשכרו לבחון את מהימנות תביעת הביטוח והיקפה.
בית המשפט פתח דווקא בהסכם הפשרה. בהסכם נקבע כי הסכום ששולם הוא לסילוק מלא וסופי של התביעה ושל תביעות בגין נזקים והוצאות "בקשר עם התביעה", וכי לאחר התשלום לא יהיו למבוטח דרישות או תביעות נוספות בקשר אליה. השופט קבע כי "לשון ההסכם הינה ברורה", וכי הביטוי "בקשר עם התביעה" כולל גם טענות הנוגעות להליך בירור החבות הביטוחית שביצעו שלוחי הכשרה.
לפי פסק הדין, בעת שחתם על הפשרה כבר ידע המבוטח מהן טענותיו כלפי החוקר והשמאי. לכן נקבע כי הוא מנוע מלפתוח מחדש, בדרך עקיפה, את הסכסוך סביב בירור החבות. בית המשפט הוסיף כי מתן אפשרות לעקוף הסכם פשרה באמצעות תביעות אישיות נגד אנשי מקצוע שפעלו מטעם המבטחת עלול לפגוע במוסד הפשרה, באינטרס ההסתמכות ובאפשרות לנהל הליכי בירור חבות ומשא ומתן באופן חופשי.
השופט מתח ביקורת גם על עיתוי ההליך. הוא ציין שהתביעה נגד אנשי המקצוע לא צורפה לתביעה המקורית נגד הכשרה, אף שהעובדות והעילות הנטענות היו ידועות למבוטח בעת הפשרה. ההסבר שניתן לאיחור, שנגע למצבו האישי, לא הוכח ולא הסביר מדוע לא הוגשה התביעה בזמן אמת. בית המשפט קבע כי הסכם הפשרה "השתיק את התובע מלהגיש תביעה זו", וכי די בכך כדי לדחות אותה.
אף על פי כן, בית המשפט בחן גם את טענת לשון הרע עצמה. הוא הזכיר כי המבחן לקיומה של לשון הרע הוא אובייקטיבי: השאלה היא כיצד אדם סביר היה מבין את הפרסום, ולא כיצד התובע עצמו חש כלפיו או מה הייתה כוונת המפרסם. השופט קבע עקרונית כי ייחוס למבוטח של "ניפוח תביעת תגמולי הביטוח" עשוי להיחשב לשון הרע, משום שהוא עלול לשאת נופך של מעשים פליליים, במיוחד אם אין לדברים בסיס.
אלא שבמקרה הנוכחי מצא בית המשפט בסיס עובדתי מספיק למסקנות אנשי המקצוע. החוקר לא הסתמך על פעולה אחת בלבד אלא על שיחות ועדויות של גורמים שונים, ובהם נציג ועד הבית וסוכן הביטוח. חלק מאותם אנשים לא זומנו לעדות מטעם המבוטח, ותצהירו של סוכן הביטוח אף נמשך על ידו. בית המשפט הזכיר את הכלל שלפיו הימנעות מהבאת עד רלוונטי עשויה לפעול לחובת מי שנמנע מהבאתו.
נקודה מרכזית נוספת נגעה לטלוויזיה בגודל 40 אינץ' שהמבוטח טען כי נגנבה. לפי פסק הדין, החור שנפער בקיר הדירה היה בקוטר של כ-50 סנטימטר, והחוקר והשמאי סברו שלא ניתן היה להוציא דרכו טלוויזיה בגודל זה. השמאי העיד: "אני גם לא אישרתי את הטלוויזיה. אי אפשר להוציא טלוויזיה 40 איץ' מחור כזה בקיר". בית המשפט ציין כי השמאי ראה את פתח הקיר בעצמו וכי מסקנת החוקר בעניין לא נסתרה.
גם המחלוקת על הערכה ראשונית של 20 אלף שקל לא שינתה את התוצאה. בית המשפט קבע כי לא נסתרה טענת השמאי שלפיה המבוטח התבקש להעריך את שווי הפריטים בביקור בדירה והעריך אותם בסכום נמוך יחסית. עם זאת הוסיף כי גם אם נפלה טעות בפרט זה, מדובר לכל היותר בפרט לוואי, והפנה לסעיף 14 לחוק איסור לשון הרע, שלפיו הגנת אמת הפרסום אינה נשללת רק משום שלא הוכחה אמיתותו של פרט לוואי שאין בו פגיעה של ממש.
בסיכומו של הניתוח קבע בית המשפט כי חוות הדעת של החוקר והשמאי התבססו על נתונים רלוונטיים בזמן אמת וכי מסקנת החוקר לא הייתה מנותקת מהמציאות. לכן נקבע שלנתבעים עומדת לפחות הגנת אמת הפרסום לפי סעיף 14 לחוק איסור לשון הרע וגם הגנת תום הלב לפי סעיף 15(2), משום שהפרסומים נעשו במסגרת היחסים המקצועיים עם הכשרה ולצורך בירור החבות הביטוחית.
התביעה נדחתה במלואה. השופט סומך כתב כי "לא היה מקום לה מלכתחילה בעת שהתובע הגיע להסדר עם הכשרה", והוסיף כי ההליך דרש זמן שיפוטי רב והגנה נרחבת מצד הנתבעים. המבוטח חויב לשלם הוצאות של 3,000 שקל לכל אחד מהנתבעים וכן הוצאות שכר טרחת בא כוח הנתבעים בסך 25 אלף שקל.
ת"א 25530-09-23
דיון ותגובות
תגובות לכתבה
עדיין לא פורסמו תגובות.