
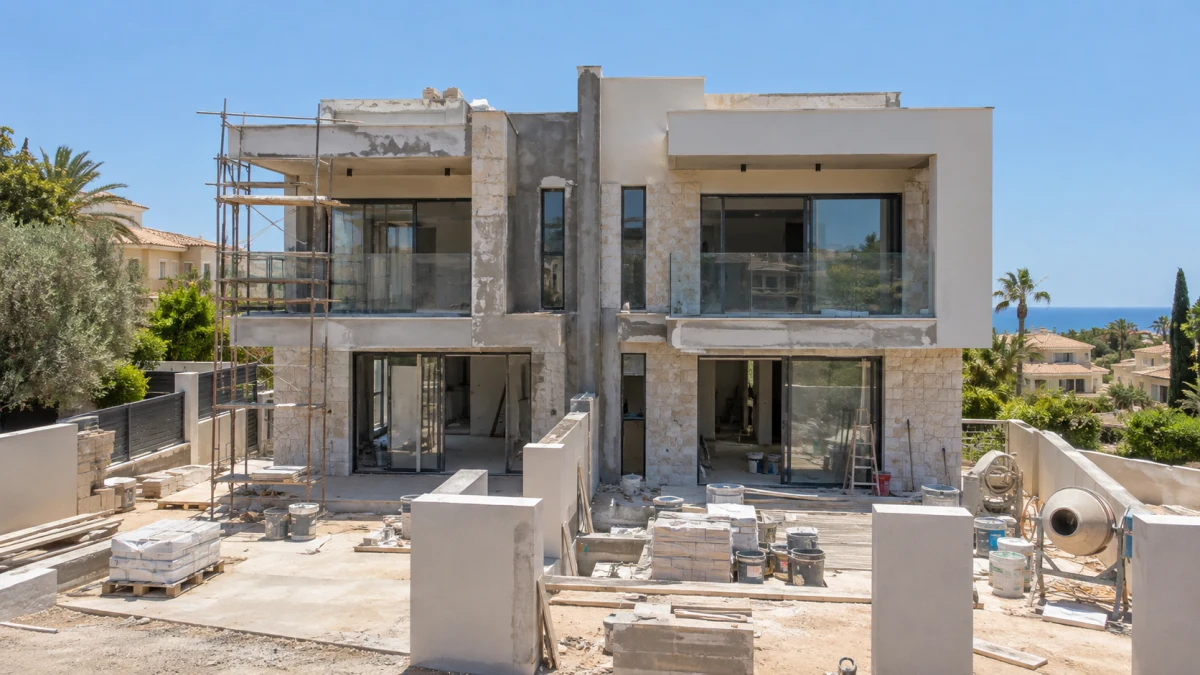
ועדת ערר מיסוי מקרקעין ליד בית המשפט המחוזי בתל אביב-יפו דחתה פה אחד עררים של שני אחים ובנות זוגם, שרכשו בנובמבר 2022 שתי יחידות בבית דו-משפחתי שהיה בבנייה בקיסריה וטענו כי לצורכי מס רכישה לא רכשו "דירות מגורים". הוועדה, בראשות השופט ה' קירש ובהשתתפות רו"ח צבי פרידמן ורו"ח מיכה לזר, קבעה כי העסקאות כללו לא רק זכויות במקרקעין אלא גם התחייבות אכיפה להשלמת הבנייה, ולכן יש לסווג את הנכסים כדירות מגורים לפי סעיף 9(ג) לחוק מיסוי מקרקעין. כל צד יישא בהוצאותיו.


הרוכשים ביקשו לרכוש בתי מגורים סמוכים. בעת העסקה כבר הלך ונבנה על המקרקעין מבנה דו-משפחתי חדש, ובחוזי המכר תואר מצב הבנייה כ"גמר טיח (חוץ ופנים)". המוכרים התקשרו עוד קודם לכן עם שתי חברות קבלניות, שי חי יזמות בע"מ וא. אהרון יזמות ובנייה בע"מ, בהסכם לביצוע הבנייה. במסגרת המכירה הומחו לרוכשים מלוא הזכויות והחובות של המוכרים לפי חוזה הבנייה, והרוכשים נכנסו בנעלי המוכרים בכל הנוגע להמשך העבודות.
המחלוקת המרכזית הייתה בשאלה אם התקיימה הדרישה שבהגדרת "דירת מגורים" שלפיה, כאשר הבנייה טרם הסתיימה, נדרשת "התחייבות מצד המוכר לסיים את הבניה". הרוכשים טענו כי תנאי זה לא התקיים, משום שחוזי המכר קבעו במפורש שהמוכרים אינם אחראים לאופן, לטיב או למידת קיום חיובי החברות הקבלניות. לשיטתם, הם רכשו זכויות במקרקעין ובנייה בלתי גמורה והמשיכו בעצמם את ההתקשרות עם הקבלנים, ולכן ביקשו להחיל מס רכישה בשיעור 5% לפי תקנה 2 לתקנות מס הרכישה, ולא את מדרגות המס החלות על דירה שאינה יחידה.
בסיכומיהם טענו הרוכשים כי "כאן נקבע במפורש נתק מוחלט בין המוכר לבין הקבלן, הקונים ממשיכים עם הקבלן". הם הדגישו כי המשך הבנייה נעשה באמצעות כניסה לנעלי המוכר מול הקבלן, ולא כרכישה של דירה גמורה "על הנייר". מנגד, מנהל מיסוי מקרקעין טען כי יש לבחון את מהות העסקה ואת הזיקה בין ההסכמים, והדגיש כי "בין הסכם המכר והסכם השיתוף וחוזה הבנייה יש זיקה הדוקה והם שלובים זה בזה".
השופט קירש קבע כי במקרה הזה מכלול הנסיבות מוביל לסיווג אחר מזה שביקשו הרוכשים. לדבריו, "העוררים דנן אכן רכשו מידי המוכרים 'חבילה' שכללה הן זכות במקרקעין והן התחייבות לסיום הבנייה". הוא הוסיף כי "מהות העסקה הייתה רכישת דירות בשלב בנייה מתקדם, ולא כניסה ל'הרפתקה' של בנייה עצמית על מגרש נרכש".
אחד השיקולים היה תוכנו של חוזה הבנייה שהומחה לרוכשים. החברות הקבלניות התחייבו בו לבצע את מכלול העבודות עד להשלמה מלאה, לרבות קבלת טופס 4 או תעודת גמר וחיבור קבוע לתשתיות. הוועדה קבעה כי התחייבויות אלה עברו לרוכשים יחד עם העסקאות. השופט ציין כי גם העובדה שאחד הרוכשים פיקח באופן יומיומי על הבנייה אינה הופכת את השלמת הבנייה לאחריותם של הרוכשים, והשווה זאת להתעניינות אפשרית של רוכש דירה "על הנייר".
הוועדה נתנה משקל גם לשלב המתקדם של העבודות בעת הרכישה ולהוראות שקשרו בין חוזי המכר לבין חוזה הבנייה. בין היתר, נקבע כי תשלומים לחברות הקבלניות היו קשורים לרישום זכויות המוכרים ולהערת אזהרה לטובת הרוכשים, וכי לפני השלמת התמורה למוכרים הוגבלה יכולת הרוכשים לבצע פעולות מסוימות לפי חוזה הבנייה, לרבות ביטולו גם במקרה של הפרה מצד החברה הקבלנית. לפי פסק הדין, הוראות אלה המחישו את הכריכה ההדוקה בין רכישת המקרקעין לבין המשך הבנייה.
נסיבה נוספת הייתה הקשר המשפחתי בצד המוכרים: כל אחת משתי החברות הקבלניות הייתה בבעלות אביו של אחד המוכרים. הוועדה הקפידה להבחין בין נתון זה לבין טענה דיונית רחבה יותר שמנהל מיסוי מקרקעין ניסה להעלות קודם לכן, שלפיה המוכרים והחברות הקבלניות הם למעשה ישות אחת. ועדת הערר בחיפה, שדנה בתיק לפני העברתו לתל אביב, כבר קבעה שטענה זו היא הרחבת חזית ואינה מותרת, והחלטה זו נותרה חלוטה. עם זאת, השופט קירש קבע כי עצם הקשר המשפחתי הוא נסיבה שניתן להביא בחשבון במכלול, בלי לזהות משפטית בין המוכרים לבין החברות.
פסק הדין עסק גם בהתפתחות הפסיקה בשאלת "התחייבות מצד המוכר". הוועדה בחנה פסקי דין קודמים של ועדות ערר ואת האופן שבו הסתיים ערעור בבית המשפט העליון על אחת מהן. השופט קירש קבע כי המקרה הנוכחי שונה מהמקרה שנדון בפסק דין של ועדת הערר מרכז-לוד מינואר 2026, וכי בנסיבותיו הגישה המרחיבה שאומצה בפסק דין קודם אחר תומכת בדחיית העררים. רו"ח פרידמן הצטרף לתוצאה והדגיש כי לשיטתו, בעקבות פסק הדין של בית המשפט העליון משנת 2021, די בכך שבידי המוכר אגד זכויות הכולל התחייבות אכיפה להשלמת הבנייה והוא מעביר אותה לרוכש, לצד בחינה מהותית המלמדת שהנכס הנרכש הוא דירת מגורים. רו"ח לזר הצטרף לשתי חוות הדעת.
מחלוקת נוספת נגעה לשווי המכירה לצורכי מס. הרוכשים דיווחו על 5.5 מיליון שקל לכל נכס. מנהל מיסוי מקרקעין קבע תחילה שווי של 6.5 מיליון שקל, לאחר שצירף לתמורה גם חוב קיים של מיליון שקל שהרוכש נטל על עצמו כלפי החברה הקבלנית. בהמשך ביקש המשיב להעמיד את השווי על 7.5 מיליון שקל, תוך צירוף מיליון שקל נוסף בגין התחייבות עתידית להמשך הבנייה. ועדת הערר בחיפה ביטלה את תיקון השומה משום שנעשה ללא בקשת רשות מהוועדה, ועל החלטה זו הוגש ערעור לבית המשפט העליון שהיה תלוי ועומד בעת מתן פסק הדין.
לכן ועדת הערר בתל אביב לא הכריעה בסוגיית שווי המכירה. היא ציינה כי על פני הדברים השווי אמור לעמוד לפחות על 6.5 מיליון שקל לכל נכס, אך הדגישה שאינה מביעה דעה בשאלה אם יש להוסיף גם את המיליון הנוסף שביקש מנהל מיסוי מקרקעין. ההכרעה הנוכחית התמקדה בסיווג הנכסים: הוועדה קבעה פה אחד כי נרכשו "דירות מגורים" לצורכי מס רכישה ודחתה את העררים. בשל מורכבות הסוגיה והפסיקה המתפתחת נקבע שכל צד יישא בהוצאותיו.
מספרי התיקים: ו"ע 27652-05-24; ו"ע 27694-05-24.
דיון ותגובות
תגובות לכתבה
עדיין לא פורסמו תגובות.