
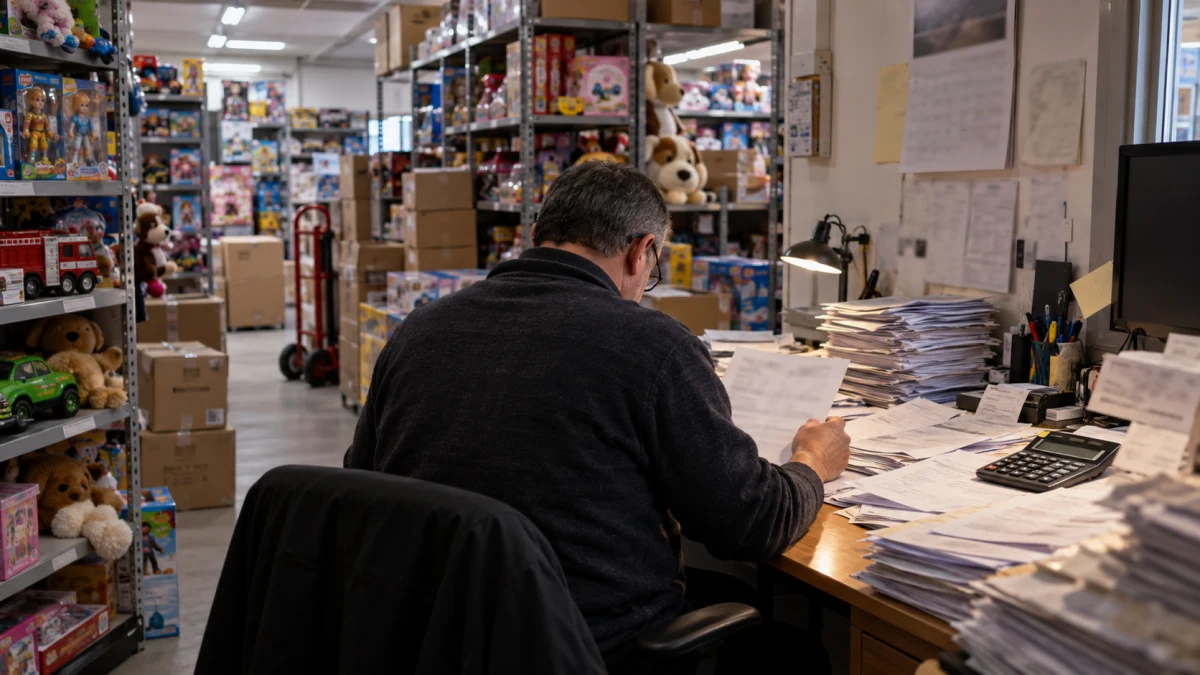
בית משפט השלום בנתניה גזר תשעה חודשי מאסר לריצוי בעבודות שירות על בעל חנות צעצועים שהורשע בעבירות מע"מ בנסיבות מחמירות, לאחר שהשמיט במשך כשנתיים עסקאות בהיקף של יותר מ-4 מיליון שקל מדיווחיו התקופתיים והעלים מס בסך 585,752 שקל. השופט גיא אבנון נתן משקל לכך שעוד לפני הגשת כתב האישום הגיע הנאשם להסדר תשלומים עם רשות המסים, וכי עד מועד הטיעונים לעונש כבר הוסר רוב מחדל המס. לצד עבודות השירות הוטל עליו קנס של 35 אלף שקל.


הנאשם נרשם כעוסק מורשה כחנות צעצועים בפברואר 2022. לפי כתב האישום שבו הודה, בין פברואר 2022 לאפריל 2024 ביצע עסקאות בהיקף של 7,027,206 שקל כולל מע"מ, כאשר המס הנובע מהן עמד על 1,021,047 שקל. מתוך הפעילות הזו השמיט מספרי הנהלת החשבונות ומ-12 דיווחים תקופתיים דו-חודשיים עסקאות בסך 4,031,352 שקל כולל מע"מ, והמס שנגרע מהדיווחים הסתכם ב-585,752 שקל.
הנאשם הורשע במסירת ידיעה כוזבת או דו"ח הכולל ידיעה כוזבת במטרה להתחמק מתשלום מס בנסיבות מחמירות, וכן בהכנה, ניהול או מתן הרשאה לניהול פנקסים או רשומות כוזבים במטרה להתחמק מתשלום מס. בגזר הדין צוין כי אופן הפעולה היה עקבי וכי לאורך תקופת הדיווח הושמטה אחת הקופות הרושמות בעסק, כך שחלק משמעותי מהפעילות לא נכלל בדיווחים למע"מ.
בתחילת הטיעונים לעונש טענה המאשימה כי הנאשם לא הסיר את המחדל וביקשה לקבוע מתחם של 10 עד 24 חודשי מאסר בפועל, לצד קנס בשיעור של 5% עד 10% מהמחדל. בתחילה ביקשה המדינה למקם את העונש במרכז המתחם, תוך מתן משקל להודאה מצד אחד ולעבר הפלילי ולאי הסרת המחדל מצד אחר.
אלא שבמהלך הדיון הפנה הסנגור את תשומת לב התביעה להסכם שנחתם בין הנאשם לרשות המסים בעקבות שומה לפי מיטב השפיטה. מהמסמכים עלה כי הנאשם משלם 21 אלף שקל מדי חודש במסגרת ההסדר. בעקבות הבדיקה מחדש התנצלה באת כוח המאשימה על התקלה, ואישרה כי כבר בדצמבר 2024 נחתם הסדר תשלומים שמקויים כנדרש. עוד התברר כי יתרת המחדל לצורך ההליך הפלילי, כלומר קרן המס, עמדה במועד הטיעונים על 154,599 שקל מתוך 585,752 שקל. המדינה תיקנה בעקבות זאת את עתירתה וביקשה 13 חודשי מאסר בפועל, מאסר מותנה וקנס.
ההגנה טענה כי יש לתת להסרת המחדל משקל משמעותי. לדבריה, הנאשם פנה לרשות המסים להסדרת החוב בשלב מוקדם, זמן רב לפני הגשת כתב האישום, והוא ממשיך לעמוד בתשלומים. טענת ההגנה הייתה כי "ההסדר מלמד על כך שאין צורך בענישה מחמירה שתרתיע את הנאשם, שכן הלה ממילא משיב את הגזל לקופה הציבורית". עוד נטען כי מאסר בפועל, או אף תקופה ממושכת של עבודות שירות, עלולים לפגוע ביכולתו להמשיך לעבוד ולשלם את החוב.
הנאשם עצמו אמר לבית המשפט כי הוא מודה בטעות, מקפיד לעמוד בהסדר התשלומים ושינה את אופן ניהול המסמכים בעסק. הוא ביקש להמשיך לעבוד כדי להשלים את ההסדר. לאחר הטיעונים הופנה לממונה על עבודות השירות ונמצא מתאים לריצוי מאסר בדרך זו.
בית המשפט הדגיש את חומרת השיטה והיקפה. "במעשיו שלח הנאשם ידו לכיס הציבורי", כתב השופט אבנון, והוסיף כי מדובר במעשי מרמה חוזרים ועקביים שנמשכו כשנתיים, החל מראשית פעילותו של הנאשם כעוסק מורשה. בגזר הדין נקבע כי כל הדוחות שהוגשו בתקופה הרלוונטית היו נגועים במרמה, וכי הנאשם השמיט בעקביות סכומי עסקאות מאחת הקופות הרושמות ובכך אפשר את העלמת המס לאורך זמן.
השופט נתן משקל לכך שהסכום שנגרע מקופת המדינה, כ-585 אלף שקל, היה גבוה מסכום המס ששולם באותה תקופה, ולכך שהפעולה נעשתה בכוונת מכוון ובאופן עקבי. לאחר בחינת מדיניות הענישה נקבע מתחם של שמונה עד 20 חודשי מאסר בפועל ומתחם קנס של 25 אלף עד 50 אלף שקל.
בשלב קביעת העונש בתוך המתחם העניק בית המשפט משקל משמעותי להודאה המוקדמת ולהסרת רוב המחדל. השופט ציין כי הנאשם קיבל אחריות עוד לפני הגשת כתב האישום, כאשר הגיע להסדר עם רשות המסים בדצמבר 2024, וכי במועד הטיעונים נותרה לתשלום קרן מס בסך 154,599 שקל בלבד. עם זאת, בית המשפט הבהיר כי להסרת המחדל יש משקל מוגבל וכי תשלום חוב המס אינו תחליף לענישה.
בסופו של דבר נגזרו על הנאשם תשעה חודשי מאסר בפועל שירוצו בעבודות שירות בעמותה לרכיבה וכלבנות טיפולית בתל מונד. בנוסף הוטלו עליו שישה חודשי מאסר על תנאי בגין עבירת מס מסוג פשע, שני חודשי מאסר על תנאי בגין עבירת מס מסוג עוון וקנס של 35 אלף שקל. מספר התיק: ת"פ 66265-08-25.
דיון ותגובות
תגובות לכתבה
עדיין לא פורסמו תגובות.