
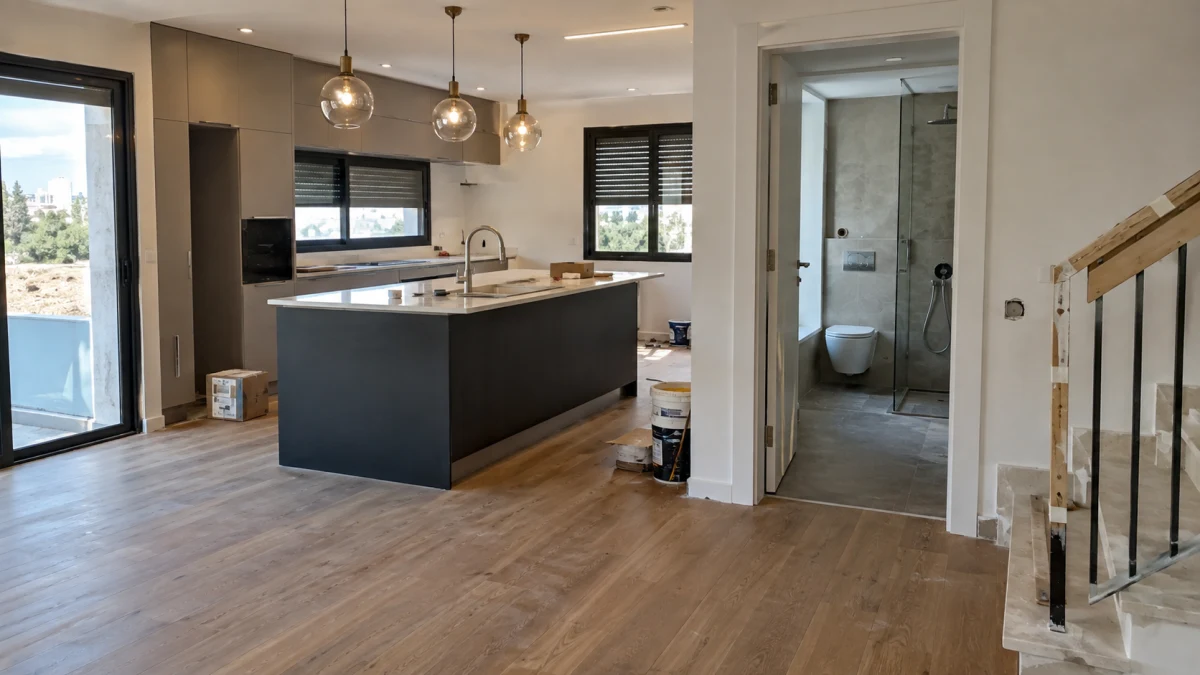
ועדת הערר לפי חוק מיסוי מקרקעין בבית המשפט המחוזי מרכז בלוד דחתה ערר של בני זוג שרכשו דירה ברמת השרון תמורת 9,450,557 שקל ודיווחו עליה כ"דירת מעטפת" החייבת, לטענתם, במס רכישה בשיעור 6%. הוועדה קבעה כי במועד הרכישה היה בנכס פוטנציאל מגורים ברור והוא כלל מטבח, אסלות, מקלחון, פרקט, מערכות חשמל ומים ומתקנים נוספים, ולכן צדק מנהל מיסוי מקרקעין נתניה כשסיווג אותו כדירת מגורים שאינה דירה יחידה וחייב אותו בשיעורי המס של 8% ו-10%. הערר נדחה פה אחד והרוכשים חויבו בהוצאות של 40 אלף שקל.


הרוכשים חתמו בדצמבר 2022 על הסכם לרכישת יחידה בקומה השנייה בבניין ברמת השרון, שכללה גם מרפסת, גג ושתי חניות. הם הגישו שומה עצמית שלפיה רכשו דירה שאינה גמורה ואינה ראויה למגורים ולכן יש לסווגה כ"בנין" לצורך מס הרכישה. מנהל מיסוי מקרקעין דחה את העמדה, קבע שמדובר בדירת מגורים, ודחה גם את ההשגה שהגישו הרוכשים.
בערר טענו הרוכשים כי "הדירה נרכשה כשהיא אינה גמורה ואינה ראויה למגורים" וכי נאלצו לשכור דירה במשך כשמונה חודשים ולהשלים עבודות גמר בעלות של יותר מ-580 אלף שקל. לדבריהם, בעת הרכישה חסרו בדירה מתקנים חיוניים ובהם חיבורים תקינים של אסלות, ריצוף וחיפוי בחדרי רחצה, חלק מדלתות הפנים, מעקה, מטבח וברזים. הם הסתמכו גם על כך שהסכם המכר קבע שהמוכרים אינם מתחייבים להשלים את הבנייה וכי הנכס נמכר במצבו, AS IS.
מנהל מיסוי מקרקעין טען מנגד כי התקיימו הן המבחן הסובייקטיבי והן המבחן האובייקטיבי של דירת מגורים. הרוכשים התכוונו לגור בדירה ובהמשך אכן עברו להתגורר בה. מבחינה פיזית, נטען כי הדירה נבנתה לפי היתר למגורים, קיבלה טופס 4 וטופס 5, הייתה מחוברת לחשמל ולמים וחויבה בארנונה למגורים. תמונות שצילם פקח עירוני שמונה ימים אחרי הסכם הרכישה הראו, לפי המשיב, דירה מטויחת ומסוידת עם פרקט, חלונות, תריסים, אביזרי חשמל, חדר רחצה ומטבח. לשיטתו, "העובדה שחלק מינורי מעבודות הגמר לא הושלם" אינה שוללת את סיווג הנכס כדירת מגורים.
יו"ר הוועדה, השופט שמואל בורנשטין, קבע כי הראיות תומכות באופן מובהק בעמדת מנהל מיסוי מקרקעין. לדבריו, "מהחומר הראייתי שהוצג בפני הוועדה עולה באופן מובהק כי הדירה הנרכשת הינה "דירת מגורים" לכל דבר ועניין". הוא הוסיף כי קיים קושי ממשי להסתמך על עדות אחד הרוכשים, לאחר שעדותו לא התיישבה עם הראיות והתמונות שהוצגו לוועדה.
הוועדה הסבירה כי לצורך מס רכישה נבחנים שני רכיבים מצטברים: פוטנציאל אובייקטיבי למגורים וכוונת הרוכש להשתמש בנכס למגורים. במקרה הזה לא הייתה מחלוקת על הכוונה הסובייקטיבית, שכן הרוכשים תכננו לגור בדירה ובאוקטובר 2023 אכן עברו אליה. המחלוקת התמקדה במצבה הפיזי במועד הרכישה.
בעניין זה נתנה הוועדה משקל להיתר הבנייה למגורים, להסכם הביצוע לבנייה "עד המפתח", לטופסי האכלוס והגמר, לחיובי הארנונה ולתשתיות שהותקנו בדירה. עוד נקבע כי הסכם המכר עצמו הגדיר את הנכס כ"יחידת דיור" וציין קיומן של מערכות מיזוג, חשמל ותריסים וכן מטבח, ארונות ומתקנים נוספים. הוועדה קבעה כי גם אם נותרו עבודות גמר וליקויים, אין בכך להפוך דירה עם פוטנציאל מגורים ברור ל"דירת מעטפת".
ראיה מרכזית נוספת הייתה חוות דעת מומחה שהרוכשים עצמם הזמינו במסגרת תביעה נפרדת נגד הקבלן המבצע בגין ליקויי בנייה. המומחה ביקר בדירה בפברואר 2023, לפני מסירת החזקה לרוכשים, ותיאר פרקט, חיפוי קרמי, קירות מסוידים, דלת ממ"ד, אסלות, הכנה למכונת כביסה ומטבח עם כיור וברז. הוועדה קבעה כי דווקא חוות הדעת שהוגשה כדי להצביע על ליקויים מלמדת שהדירה כללה את המתקנים החיוניים למגורים, לכל היותר לצד השלמות שאינן מהותיות.
השופט בורנשטין מתח ביקורת גם על כך שהרוכשים לא צירפו מלכתחילה לערר את כתב התביעה נגד הקבלן ואת חוות הדעת, אלא רק את הסכם הפשרה. לאחר שמנהל מיסוי מקרקעין ביקש לקבל את מסמכי התביעה, הרוכשים התנגדו לבקשת העיון, ורק לאחר שבית המשפט אישר אותה הגיעו המסמכים לידי המשיב. השופט כתב כי התנהלות זו, שבמסגרתה ביקשו להסתיר מסמך מהותי ורלוונטי, מהווה "חוסר תום לב משמעותי ואף אומרת דרשני".
קושי נוסף עלה בחקירה הנגדית. כאשר אחד הרוכשים הוצג מול תמונות מטבח שצולמו בדירה, ובהן גם צילום שנכלל בחוות דעת המומחה מטעמו, הוא אמר שאינו יכול לזהות שמדובר במטבח שבדירתו. הוועדה קבעה כי התמונות נראות כתמונות של אותו מטבח וכי גרסתו בנושא עוררה "תמיהה רבה ואי נוחות משמעותית". חבר הוועדה, שמאי המקרקעין גידי גבאי, הצטרף למסקנה וציין כי הרוכש התקשה ליישב את גרסתו עם חוות הדעת שהזמין בעצמו. חבר הוועדה רו"ח שבתאי בירן הצטרף אף הוא וקבע שהרוכש לא הוכיח שהדירה הייתה דירת מעטפת.
לצד דחיית הערר, הוועדה מתחה ביקורת נפרדת על דרך ניהול הליך ההשגה בידי מנהל מיסוי מקרקעין. השופט בורנשטין קבע כי רשות מנהלית חייבת לאפשר לנישום לממש את זכות הטיעון כראוי וכי דיון בשומה או בהשגה צריך להתקיים באופן פרונטלי ולא בשיחה טלפונית. לדבריו, בהיעדר מקור חוקי שמאפשר דיון טלפוני, מה שהמשיב מכנה "דיון" כזה "אינו בגדר דיון שומתי כדין, אלא אך "שיחה"". הוא אף הזהיר כי אם הנוהג יימשך, הוא עלול בסופו של דבר להוביל לפסילת הליך שומתי.
ביקורת נוספת הופנתה לבחירת העדה מטעם מנהל מיסוי מקרקעין. הוועדה קבעה כי ככלל, מי שקיבל את ההחלטה בהשגה הוא שצריך להעיד ולהסביר כיצד הפעיל את שיקול דעתו, ורק מניעה ממשית ועניינית יכולה להצדיק הבאת עובד אחר במקומו. במקרה זה לא הוצגה מניעה כזאת. עם זאת, נקבע שהפגמים הללו אינם משנים את תוצאת הערר, בין היתר משום שהרוכש אישר שלא נמנע ממנו להגיש מסמך או ראיה שביקש להגיש.
הוועדה גם דחתה את בקשת הרוכשים להפחית ריבית, הצמדה וקנסות, לאחר שלא נמצא טעם מיוחד לכך. בסיום נקבע פה אחד כי הדירה היא דירת מגורים לצורכי מס רכישה וכי הערר נדחה. בשל התנהלות הרוכשים והקשיים הראייתיים בניהול ההליך, אך תוך התחשבות גם בהערות הביקורת על הליך ההשגה, הם חויבו בהוצאות מנהל מיסוי מקרקעין בסך 40 אלף שקל.
מספר התיק: ו"ע 15365-08-24.
דיון ותגובות
תגובות לכתבה
עדיין לא פורסמו תגובות.