
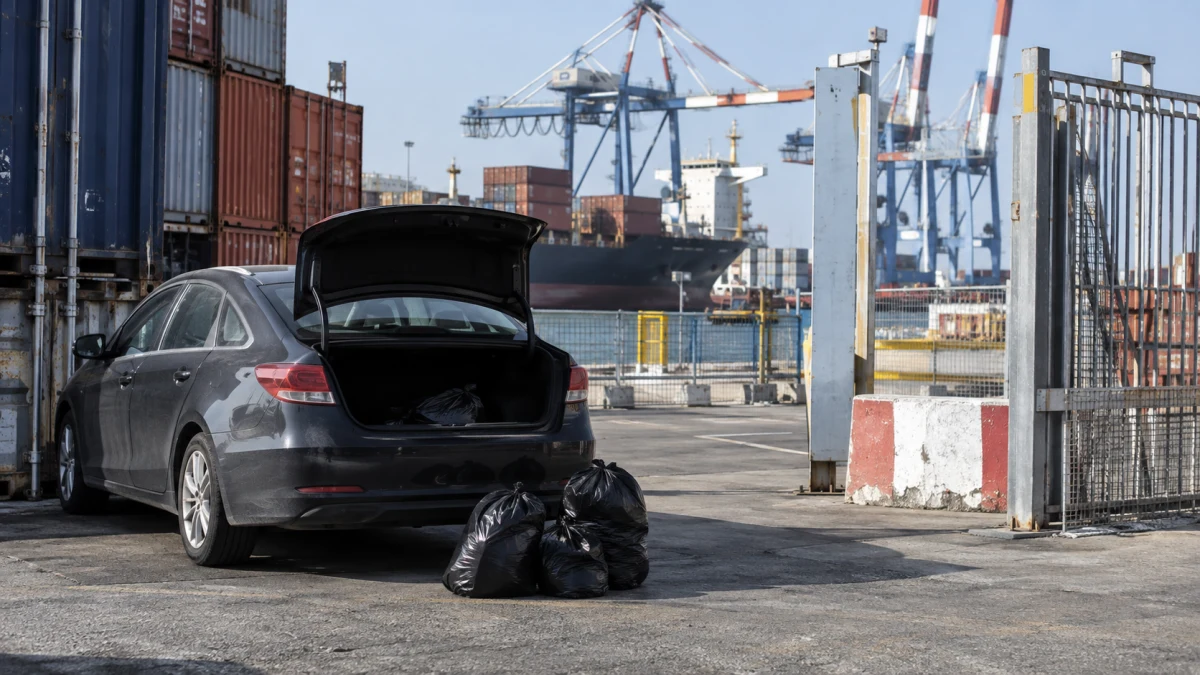
בית משפט השלום באשדוד גזר שלושה חודשי מאסר על תנאי וקנס של 15 אלף שקל על עובד נמל שהורשע בסיוע להברחת 950 חפיסות סיגריות לנמל אשדוד. בית המשפט נמנע מהטלת מאסר בפועל או עבודות שירות, בין היתר בהתחשב בהיקף העבירה, בגילו של הנאשם, בהודאתו ובעונשים שנגזרו במקרים דומים, אך קבע קנס משמעותי כדי לתת משקל להיבט הכלכלי של העבירה.
עורכי הדין שלנו

לפי כתב האישום המתוקן, הנאשם עבד כאיש אחזקה ותפעול בחברת הנסון (ישראל) בע"מ ברציף 30 בנמל אשדוד והחזיק מכוח עבודתו באישור כניסה לנמל. בדצמבר 2024 הוא סייע לאחר, שהחזיק גם הוא באישור כניסה לנמל לצורך עיסוק בסירת דיג, להכניס לישראל סיגריות ללא היתר כדין.
על פי העובדות שבהן הודה, האחר תיאם את ההברחה עם ימאים זרים מאוניית הסוחר Marla Bull. בערב האירוע נכנסו השניים לנמל ברכב המאזדה של הנאשם. האחר עלה על האונייה ורכש מהימאים, תמורת כ-2,700 דולר, 95 פאקטים של סיגריות. הוא השליך שתי שקיות עם הסיגריות לרציף, והנאשם הכניס אותן לרכבו ונסע לחניית בסיס חיל הים בנמל. הסיגריות נתפסו ברכב על ידי מאבטחי הנמל והועברו לרשות המכס.
כתב האישום המתוקן ייחס לנאשם סיוע להברחת 950 חפיסות סיגריות, מהן 850 מסוג WINSTON ו-100 מסוג L&M. סך מסי היבוא שלא שולמו בגינן הועמד על 22,094 שקל, מהם 18,275 שקל מס קנייה ו-3,819 שקל מע"מ. הנאשם הודה במסגרת הסדר טיעון שלא כלל הסכמה על העונש.
המאשימה טענה כי עבירות מס פוגעות במשק, בקופה הציבורית ובשוויון בנשיאת נטל המס, וכי הן קלות לביצוע וקשות לאיתור. לטענתה, הנאשם ניצל את מעמדו כעובד בחברה שפועלת בנמל ואת היתר הכניסה שניתן לו. היא ביקשה לקבוע מתחם שבין חודש לשלושה חודשי מאסר בפועל ולעונשו ב-45 ימי מאסר שירוצו בעבודות שירות, לצד מאסר על תנאי, קנס והתחייבות.
ההגנה הדגישה כי הנאשם הורשע כמסייע בלבד, בעוד האחר היה מי שתכנן את ההברחה ורכש את הסיגריות. נטען כי הנאשם לא הוציא את הסיגריות מגבולות הנמל, לא היה אמור לעשות זאת ולא הוכח שקיבל תמורה כספית. עוד נטען כי רכבו, ששוויו 45 אלף שקל, חולט בעקבות האירוע, כי הוא פוטר מעבודתו בנמל וכי עבודות שירות יפגעו במקור פרנסתו הנוכחי.
הנאשם עצמו אמר בבית המשפט כי למד מן האירוע וכי הוא מבקש להמשיך במסלול נורמטיבי. הוא תיאר את הקושי להקים מחדש את חייו לאחר פיטוריו ואת עבודתו הנוכחית כמנהל עבודה במחצבה. הממונה על עבודות השירות מצא אותו כשיר לביצוע עבודות שירות, אך בית המשפט קבע לבסוף שאין צורך להטיל רכיב כזה.
השופט יהודה ליבליין עמד על חומרת עבירות המס וההברחה ועל הפגיעה בקופה הציבורית, בשוויון בנטל המס ובתחרות הוגנת. הוא הדגיש כי לפי פקודת המכס, סיוע להברחה נחשב חמור משום שהוא משתלב במימוש התוכנית העבריינית, גם כאשר חלקו של המסייע קטן מזה של המבצע העיקרי.
עם זאת, בהשוואת מדיניות הענישה צוין כי במקרים של הברחת סיגריות בהיקפים דומים, שבהם מסי היבוא שלא שולמו הסתכמו בעשרות אלפי שקלים, בתי המשפט הסתפקו לא פעם במאסר על תנאי ובקנס. השופט קבע כי "מידת האשם של הנאשם היא קלה עד בינונית" וכי מתחם המאסר נע ממספר חודשי מאסר על תנאי ועד חודשיים מאסר בפועל. מתחם הקנס נקבע על 12 אלף עד 40 אלף שקל.
בית המשפט נתן משקל לכך שהנאשם הודה ונטל אחריות, שלא נפתחו נגדו תיקים חדשים מאז האירוע, ושעברו הפלילי כולל הרשעה קודמת שאינה ממין העניין. מנגד, צוין כי המס שלא שולם לא הושב. עוד נקבע כי חילוט הרכב אינו תחליף לקנס, וכי יש להטיל קנס משמעותי גם משום שהנאשם לא יישלח למאסר בפועל, בשעה שהמבצע העיקרי נידון ל-45 ימי עבודות שירות.
בסופו של דבר נגזרו על הנאשם שלושה חודשי מאסר על תנאי למשך שלוש שנים, קנס של 15 אלף שקל והתחייבות כספית בסך 30 אלף שקל להימנע מעבירות לפי פקודת המכס למשך שנתיים.
מספר התיק: ת"פ 7754-07-25.
דיון ותגובות
תגובות לכתבה
עדיין לא פורסמו תגובות.