
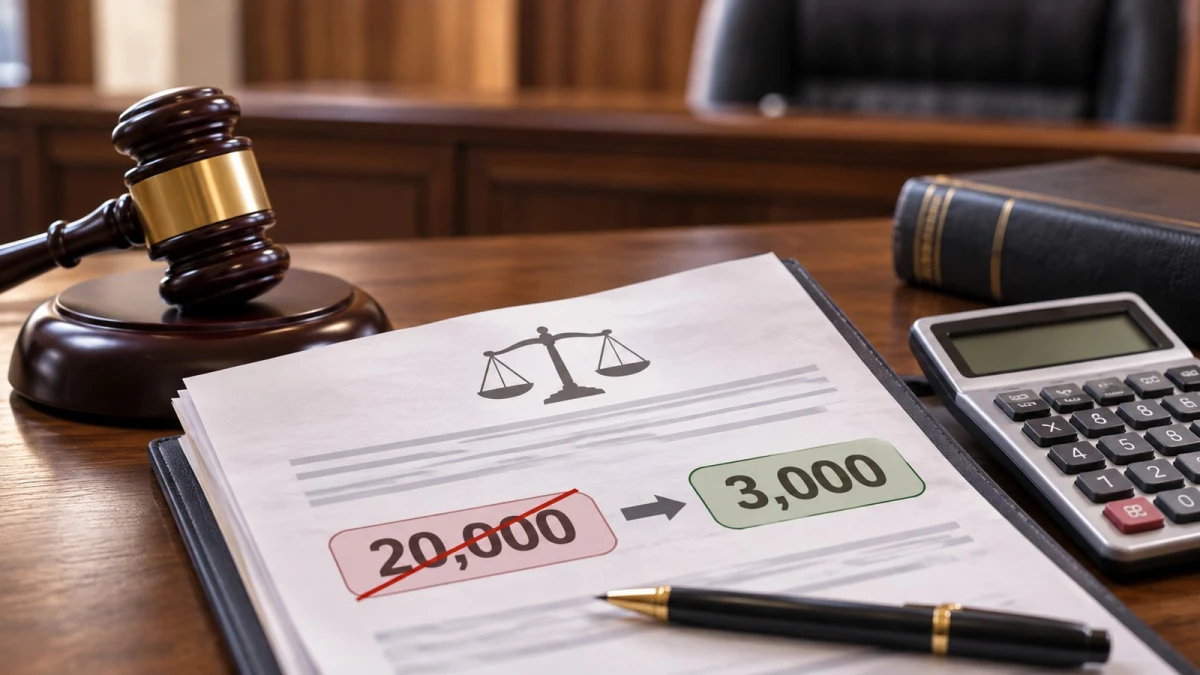
עצמאי שהגיש באיחור הצהרת הון ונקנס ב־2,000 שקל הפסיד בבית משפט השלום בתביעתו לביטול הקנס, אך חויב שם גם בהוצאות משפט של 20,000 שקל. בערעור טען שהדרישה המקורית כלל לא הגיעה אליו, שהרשות לא פעלה למסור לו הודעה בדרך אפקטיבית ושסכום ההוצאות מופרז. בית המשפט המחוזי דחה את הטענות נגד הקנס ואת הבקשה לצרף ראיות נוספות, אולם התערב בהוצאות: לנוכח גובה הסכום שבמחלוקת וחומרת הפגיעה האפשרית בנגישות לערכאות, הופחת החיוב ל־3,000 שקל. הערעור התקבל אפוא רק בנקודה הכספית הנלווית, ולא ביטל את חובת תשלום הקנס.


ההליך החל בדרישה שהוצאה בשנת 2019 לעצמאי שעוסק בייעוץ ומעניק שירותים למשרדי רואי חשבון, עסקים ועמותות. רשות המסים דרשה ממנו להגיש הצהרת הון על נכסיו והתחייבויותיו ליום 31 בדצמבר 2018. המועד להגשה נקבע למרץ 2020 ובהמשך הוארך לסוף מאי באותה שנה, אולם ההצהרה הוגשה בפועל רק באוגוסט 2022, באמצעות מייצגו. בתקופת האיחור נשלחו התראות וננקטו גם הליכי אכיפה, לרבות עיקול חשבונות בנק. הקנס המקורי גדל במשך חודשי הפיגור, ובשלב מאוחר יותר הגיע ל־18,900 שקל.
לאחר שהוגשה ההצהרה ביקש המייצג לבטל את הקנסות. פקיד השומה הסכים להפחית את הסכום בכ־90 אחוז, כך שנותר קנס של 2,000 שקל, אך דחה בקשה נוספת לפטור מלא. העצמאי פנה לערכאות וביקש הצהרה שאינו חייב בקנס. הוא טען שלא קיבל את הדרישה בזמן, שלא ידע על חובתו להגישה, וכי לאחר שהעניין נודע לו פעל במהירות. עוד טען כי חלק מתשובות הרשות היו לקוניות או נשלחו באמצעות מערכת ממוחשבת, וכי לא התקיימה בחינה מינהלית אמיתית של נסיבותיו.
בית משפט השלום בירושלים דחה את התביעה. הוא קבע שהדרישה נשלחה לכתובת הרשומה של הנישום, שלא הוכח כי חזקת המסירה נסתרה, ושנשלחו תזכורות גם למייצג. הוא מצא שההפחתה הגדולה של הקנס מעידה על הפעלת שיקול דעת, ולא על החלטה שרירותית. לצד דחיית התביעה חויב העצמאי לשלם לרשות הוצאות משפט בסך 20,000 שקל, סכום הגבוה פי עשרה מן הקנס שביקש לבטל. בערעור ביקש הנישום לשנות גם את עצם החיוב וגם את הוצאות המשפט.
לב המחלוקת בערעור היה דואר רשום שנשלח בנובמבר 2019 לכתובת הנישום בגבעת שמואל, וחזר בציון ״לא ידוע במען״. הנישום כבר לא התגורר בדירה משנת 2016, אך טען שהיה רשאי להותיר כתובת נפרדת לקבלת דואר, משום ששירותי הדואר בכתובת מגוריו החדשה לא היו מהימנים. לדבריו, בני משפחה ושכנה יכלו לקבל עבורו דברי דואר גם אחרי המעבר, ולכן עצם החזרת המכתב מלמדת על בעיה בהמצאה. הוא גם טען שכאשר הרשות ראתה שהמכתב לא נמסר, היה עליה לנסות ליצור עמו קשר ישיר, למשל בטלפון.
בית המשפט המחוזי בחן את סעיף 238(א) לפקודת מס הכנסה, הקובע חזקת מסירה לגבי דואר רשום שנשלח כדין לכתובת הרשומה של הנישום. הוא הבהיר שעל הרשות להוכיח משלוח תקין, ולאחר מכן עובר הנטל לנישום להראות מדוע לא קיבל את ההודעה בנסיבות שאינן בשליטתו. המערער לא הוכיח שהיה בכתובת אדם מוסמך שיכול לקבל עבורו דואר רשום, או שהתקיים מנגנון יעיל להעברת המכתבים. אמו עזבה את הדירה לכל המאוחר בשנת 2018, לפני משלוח הדרישה, ולכן לא ניתן היה להסתמך על מגוריה שם בעת הרלוונטית.
בערעור הודגש כי עצם הסימון ״לא ידוע במען״ אינו מספיק לסתירת החזקה, אם הנישום השאיר ברשות כתובת שבה לא היה יכול לקבל דואר באופן אפקטיבי. השופט ציין שהיה מקום לתמרץ נישומים לדאוג לכתובת מעודכנת או לכתובת חלופית שבאמת מאפשרת המצאה. הוא דחה את הטענה שלפיה הרשות הייתה חייבת לפתוח במסע איתור אישי אחרי מכתב שלא נמסר, כאשר חובת הודעה טלפונית נוספת אינה מעוגנת בדין. במקרה זה הוצגו גם תזכורות ומכתבי אכיפה נוספים, שחלקם נשלחו לכתובת הנוכחית, והמערער לא הסביר מדוע גם אלה לא הובילו להגשה במועד.
סוגיה נפרדת הייתה הידיעה של רואה החשבון המייצג. לפי המסמכים, בתחילת פברואר 2020 הופקה תזכורת למייצג המוסמך של הנישום. המערער טען שלא הוכח כי המייצג קרא אותה בפועל, ושלא נכון לייחס לו ידיעה רק משום שרשויות המס מניחות שמייצגים בודקים הודעות. בית המשפט דחה גם עמדה זו. הוא עמד על הכלל שלפיו המצאה למייצג המוסמך עשויה להיחשב כהמצאה לנישום, ועל כך שהמערער עצמו נמנע מלזמן את רואה החשבון להעיד בשאלות שהיו בלב המחלוקת. אי־הבאת העד פעלה נגד גרסת המערער, משום שהיה יכול לתמוך בה אילו אכן לא התקבלו המסרים.
גם בנוגע לשיקול הדעת המינהלי נותר פסק הדין הראשון על כנו. פקודת מס הכנסה מאפשרת להפחית קנס בנסיבות המצדיקות זאת, והרשות אכן הפחיתה את סכומו מ־18,900 ל־2,000 שקל, תוך מתן משקל לעברו הנקי של הנישום ולהתנהלותו שלו. המערער טען שהמכתבים היו לקוניים ושהחלטות מסוימות נשלחו בשבת, אך בית המשפט קבע שמשלוח אוטומטי בשבת אינו מוכיח שההחלטה עצמה נתקבלה בלי הפעלת שיקול דעת של פקיד מוסמך. לכן לא היה בסיס לבטל את יתרת הקנס או לקבוע שההחלטה התקבלה בחוסר סמכות.
המערער ביקש להוסיף בערעור מסמכים שקשורים לקבלת דואר של בן משפחה בכתובת הישנה בשנת 2021, וכן תצהיר של שכנה שאספה מכתבים. הוא ביקש, אם יהיה צורך, להשמיע גם את רואה החשבון שלא העיד בערכאה הראשונה. בית המשפט הפנה לתקנה 144 לתקנות סדר הדין האזרחי, המגבילה הגשת ראיות חדשות בערעור כאשר ניתן היה להשיגן ולהגישן בשקידה סבירה בבית המשפט הראשון, או כאשר אין בהן יכולת ממשית להשפיע על התוצאה. הנישום לא הראה מדוע לא הביא את הראיות בזמן, וגם משמעותן הראייתית לא הצדיקה פתיחה מחדש של הבירור העובדתי.
רק בהוצאות המשפט מצא בית המשפט המחוזי הצדקה להתערבות. לפי התקנות, אפשר לחייב בעל דין בהוצאות שנדרשו לניהול הליך, ולעיתים אף בהוצאות מוגברות בשל טענות סרק או הארכת דיון שלא לצורך. הערכאה הראשונה אכן ראתה בתביעה שימוש לא מוצדק בהליך, ובית משפט שלערעור לא שלל את סמכותה לפסוק הוצאות. עם זאת, נקבע שיש לאזן בין הצורך לשפות ולהרתיע לבין מידתיות ושמירת האפשרות של אזרח לפנות לערכאות. כאן עסק הסכסוך בסעד כספי של 2,000 שקל בלבד, גם אם ההליך המשפטי התארך והצריך דיון בטענות רבות.
בית המשפט הדגיש כי המערער הוא אדם פרטי וכי התביעה הייתה ״תביעה קטנה במהותה״ מבחינת היקפה הכספי. לכן 20,000 שקל בהוצאות היו חיוב גבוה במיוחד ביחס למושא ההליך. השופט קבע שיש לקבל את הערעור בנקודה זו ולהעמיד את הוצאות המשפט של ההליך הראשון על 3,000 שקל. יתר קביעות בית משפט השלום נותרו ללא שינוי: הצהרת ההון הוגשה באיחור, הקנס בסך 2,000 שקל לא בוטל, והבקשה להוסיף ראיות נדחתה. לנוכח ההצלחה החלקית בערעור, לא נפסקו הוצאות בהליך הערעור, והפיקדון שהופקד במסגרתו יוחזר למערער.
דיון ותגובות
תגובות לכתבה
עדיין לא פורסמו תגובות.