
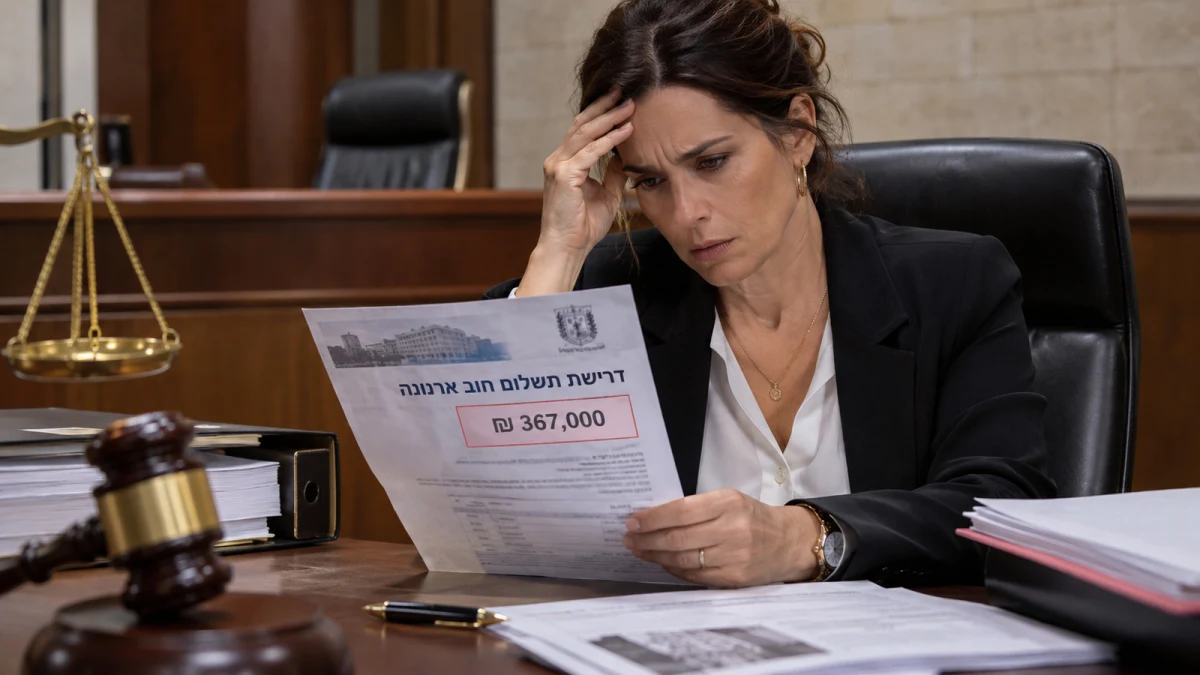
אישה שלא הייתה רשומה כבעלת מניות בחברה שצברה חובות ארנונה חויבה לשלם לעיריית תל אביב־יפו 367,225 שקל בגין חובות אותה חברה. בית משפט השלום בתל אביב־יפו קבע כי היא שלטה בפועל בפעילות חברת דומיסיל, וכי לאחר שזו חדלה לפעול הועברה פעילותה לחברת רנטל, שבבעלות האישה. במקביל חויבה רנטל לשלם 66,637 שקל מחובותיה שלה, אך בית המשפט סירב להטיל על האישה אחריות אישית גם לסכום הזה, משום שרנטל נותרה חברה פעילה ולא הוכחו התנאים להרמת מסך נגדה.


התביעה הוגשה בידי עיריית תל אביב־יפו על חובות ארנונה שנצברו בכמה נכסים שבהם פעלו החברות דומיסיל טי אל וי בע״מ ורנטל פרופרטיז בע״מ. היא הוגשה נגד החברות, המעורבים בניהולן ונתבעים נוספים. לגבי דומיסיל כבר ניתן בעבר פסק דין בהיעדר הגנה, ונתבע אחר נידון בהליך נפרד. ההכרעה הנוכחית התמקדה בשתי נתבעות: רנטל והאישה שהייתה בעלת מניותיה ומנהלתה. השאלה הקשה לא הייתה עצם קיומו של חוב הארנונה, אלא האם מותר לגבות מן האישה באופן אישי חוב שצברה דומיסיל עוד לפני הקמת רנטל, אף ששמה אינו מופיע במרשם בעלי המניות של דומיסיל.
לפי מסמכי רשם החברות, דומיסיל נרשמה בשנת 2012 על שם אדם שהיה בעל המניות והדירקטור היחיד שלה; רנטל נוסדה בשנת 2019 והייתה רשומה על שם הנתבעת. דומיסיל חדלה לפעול באוגוסט 2019. העירייה טענה שההבחנה הפורמלית מטשטשת מציאות אחרת: האישה נטלה חלק פעיל בניהול דומיסיל, פעלה מול העירייה בשמה ועם הפסקת פעילותה הועתקו נכסים, עסקאות ועבודה שוטפת לחברה החדשה. הנתבעת מצדה ביקשה להבחין בין תקופת עבודה קצרה שלה בדומיסיל לבין הבעלות והניהול הנפרדים של רנטל, וטענה שאין הצדקה להטיל עליה חובות שנוצרו בחברה שמעולם לא הייתה בעלת מניות בה.
בפסק הדין פרש השופט אביים ברקאי שבע קבוצות של אינדיקציות לחפיפה בין החברות והמעורבים. נציגת אגף הגבייה בעירייה העידה כי הנתבעת הגיעה למשרדי העירייה בעניינה של דומיסיל, ביקשה נתונים והציגה ייפוי כוח. אותה נציגה תיארה גם ביקורות שטח שבהן הנתבעת נכחה בנכסים שהיו רשומים על שם דומיסיל. הנתבעת ניסתה לצמצם את משמעות הפעולות ולשאול אם הייתה מוסמכת לחתום ולהחליט, אך עדות העירייה הצטרפה לנתונים נוספים על מעורבותה העסקית. בית המשפט גם הדגיש את יכולתה להשיג מסמכים מרואה החשבון של דומיסיל, שאינה מתיישבת לשיטתו עם הצגת עצמה כעובדת זוטרה בלבד.
נדבך נוסף היה הקשר האישי והמשפחתי בין הנתבעת לבין האדם שעל שמו נרשמה דומיסיל. בית המשפט לא הסתפק בקשר כשלעצמו כתחליף לבדיקת הפעילות העסקית, אלא ראה בו חלק מתמונה רחבה של ניהול משותף והמשכיות. בפסק הדין תוארו גם פעילותם המשותפת בתחום נוסף, סיוע של אותו אדם בתיקונים ובתחזוקת נכסים של רנטל, וזיקה ביניהם באמצעות מספרי טלפון שהופיעו בפרסומים ובשלטים. הנתבעת התנגדה למסקנות העירייה, וטענה שהקשר האישי אינו מוכיח החזקה במניות או ניהול בפועל של דומיסיל.
הראיות עסקו גם בנכס ברחוב צירלסון. לפי בית המשפט, פעילות דומיסיל התקיימה בו לפני סגירתה, ורנטל המשיכה לפעול באותו מקום. השופט הצביע על כך שרנטל שכרה משרדים בנכס עוד לפני שנרשמה כחברה, ועל העברת פעילות ניהול נכסי המקרקעין מחברה לחברה. מבחינתו, לא היה מדובר בצירוף מקרי של משרד, עובדים ונכסים, אלא בשרשרת של סימנים המצביעים על רצף עסקי. בתום ניתוח העדויות קבע כי הנתבעת והאדם האחר פעלו עם שתי החברות תוך עירוב נכסים ועסקאות, וכי רנטל ״ירשה״ את פעילות דומיסיל.
אך המעבר מממצאים על קשרים עסקיים לחיוב אישי דרש בסיס משפטי נפרד. בית המשפט יישם את סעיף 8(ג) לחוק ההסדרים, המאפשר בנסיבות מוגדרות לרשות מקומית לגבות חוב ארנונה סופי של חברה פרטית מבעל השליטה בה, יחד עם ההסדרים בסעיף 119א לפקודת מס הכנסה. תנאי המסלול כוללים נכס שאינו משמש למגורים, חוב סופי שלא שולם, חברה שהפסיקה את פעילותה או התפרקה וקיומה של שליטה רלוונטית. השופט הסביר כי הגדרת ההחזקה עשויה לכלול גם שליטה עקיפה או הסכמות בפועל, ולא רק שם הרשום במרשם המניות.
ביישום הדין קבע ברקאי כי הנתבעת נחשבה למחזיקה בשליטה בדומיסיל, לפחות בעקיפין וביחד עם מי שנרשם כבעליה. הוא מצא כי התנאים הנוספים התקיימו וכי הנתבעת לא סתרה את החזקה הנוגעת להעברת נכסי חברה שחדלה לפעול בלי לפרוע את חובה. זו הייתה העילה שהביאה לחיובה האישי, ולא הרמת מסך רגילה מכוח חוק החברות. בית המשפט הבהיר במפורש כי הרמת מסך לפי סעיף 6 לחוק החברות מחייבת זיקה של בעל מניות, שאינה מתקיימת כלפיה בדומיסיל. ההבחנה הזאת חשובה: חיוב אדם בחוב חברה אינו נובע אוטומטית ממעורבות בניהולה, אלא מהוכחת התנאים שבמסלול החוקי המסוים.
הדיון כלל קושי נוסף שהשופט לא התעלם ממנו: חלק מן החובות של דומיסיל נוצרו עוד כשהנתבעת הייתה קטינה, ולפני המועד שבו הופיעה לפי המסמכים כנציגת החברה בעירייה. בית המשפט אף ביקש חישובים חלופיים של החוב בניכוי התקופות המוקדמות. למרות זאת קבע כי לפי ההסדר המשפטי המועד המכריע לחיוב בעל השליטה הוא הפסקת פעילות החברה, ולא היום שבו נוצר כל רכיב חוב. השופט הסתמך על פסיקה קודמת של בית המשפט העליון שהובאה בפסק הדין, והוסיף ביקורת חריפה על ניסיון לנתק את החובות מן הפעילות העסקית שנמשכה. בלשונו: ״פלונית היא דומיסיל המתחמקת מתשלום החוב ודומיסיל הוא פלונית״. זהו תיאור קביעתו של השופט לגבי שליטה בפועל, ולא קביעה שכל קשר משפחתי מטיל אחריות לחובות.
דווקא ביחס לרנטל התוצאה הייתה אחרת. האישה רשומה בה כבעלת מניות ומנהלת, ואף הודתה שלחברה נותר חוב ארנונה. אולם השופט הדגיש כי ״חוב ארנונה כשלעצמו אינו מעיד על מרמה״ ואינו מצדיק הרמת מסך. מן הראיות עלה שרנטל עדיין פועלת ושילמה חלק ניכר מן החוב במהלך ההליך. העירייה עצמה עדכנה את יתרת החוב המקורית, שעמדה על 167,087.97 שקל, לסכום של 66,637 שקל. בית המשפט מצא כי החברה ניסתה להגיע להסדרי תשלום ולא הוכח שבעלת המניות מנצלת את ההתאגדות כדי להתחמק מחובות החברה. השופט כתב במפורש: ״אין לחייב באופן אישי את פלונית, בחיובי רנטל״. בית המשפט כתב כי ״לא מצאתי עילה להרמת מסך״ בנסיבות רנטל, ומשום כך חויבה החברה עצמה, אך לא בעלת המניות באופן אישי בשל חוב זה.
פסק הדין מדגים אפוא את ההבחנה בין חברה שפעילותה הסתיימה וחובותיה הועברו למעשה למי ששלטו בה, לבין חברה פעילה המבקשת לפרוע את חובותיה. השופט ציין שגם לגבי רנטל לא מדובר בחסינות מוחלטת לעתיד: אם תחדל לפעול ותעביר נכסים בנסיבות המקימות עילת חיוב, עשויה להתעורר בעתיד שאלה משפטית חדשה. ההכרעה הנוכחית אינה קביעה שהחברה פטורה מארנונה, אלא שהאישה לא תחויב אישית דווקא בגין חובותיה כל עוד לא מתקיימים התנאים לכך.
בסיכומו של דבר חויבה רנטל פרופרטיז בע״מ ב־66,637 שקל, ואילו הנתבעת הפרטית חויבה ב־367,225 שקל בגין חובות דומיסיל. שני החיובים נושאים הפרשי הצמדה וריבית על פי הדין מיום 19 בדצמבר 2021 ועד התשלום. השתיים חויבו, ביחד ולחוד, גם בהוצאות משפט ובשכר טרחת עורכי דין בסך 44,000 שקל, בתוספת הפרשי הצמדה וריבית ממועד פסק הדין. הסכומים שנפסקו מבוססים על החובות שנקבעו והוכחו במהלך המשפט, ולא על ייחוס אוטומטי של כל סכום שנכלל בפסק הדין הקודם נגד דומיסיל.
ת״א 40575-12-21
דיון ותגובות
תגובות לכתבה
עדיין לא פורסמו תגובות.