
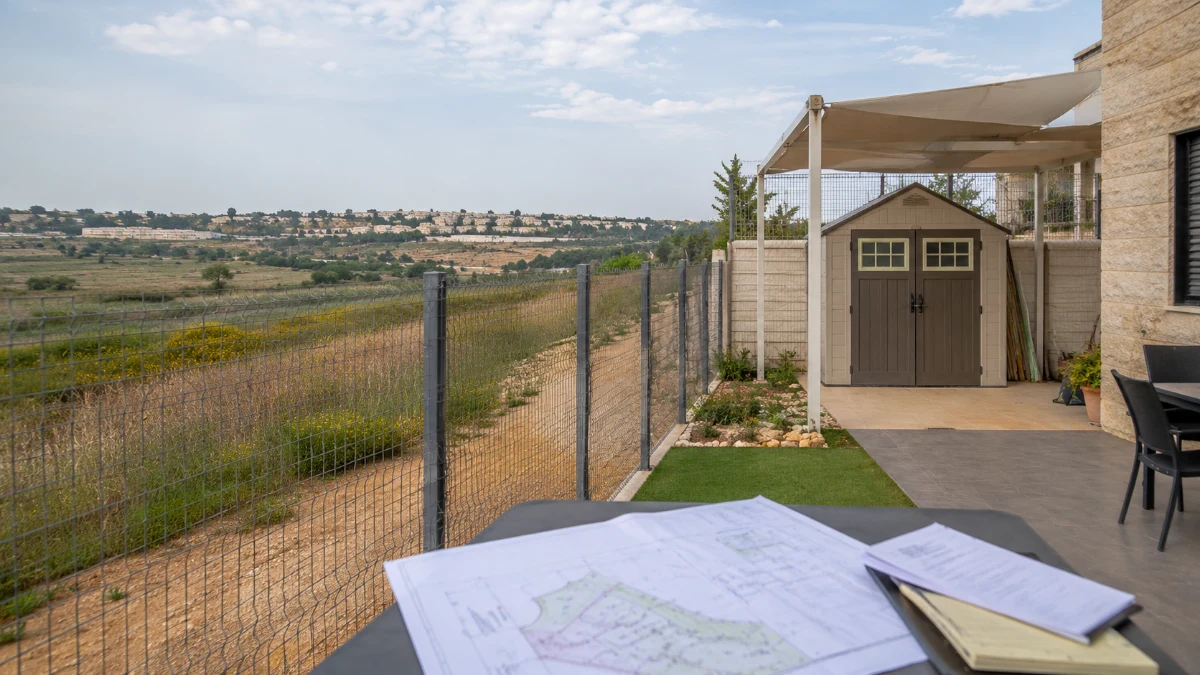
בית משפט השלום באשקלון חייב נתבעת לשלם לרשות מקרקעי ישראל דמי שימוש ראויים בגין שימוש בשטח של 300 מ"ר מחלקה ציבורית הסמוכה לחלקה שאותה היא חוכרת. השופט עידו כפכפי קבע כי בגין 100 מ"ר שלא פונו ישולמו דמי שימוש מיום 15 בינואר 2015 ועד מועד פסק הדין, ובגין 200 מ"ר נוספים מיום 15 בינואר 2015 ועד 12 במאי 2026. החישוב ייעשה לפי השימוש בפועל, בשיעור של 6% משווי הקרקע ובהתאם לחוות דעת השמאית המוסכמת. נוסף לכך חויבה הנתבעת בהוצאות התובעת ובשכר טרחת עורך דין בסך 25 אלף שקל.


רשות מקרקעי ישראל ביקשה בתביעה גם סילוק יד והריסת הבנוי בשטח הפלישה. בתביעה הכספית המקורית היא עתרה ל-296,421 שקל בגין התקופה שמיום 15 בינואר 2015 עד 1 בספטמבר 2021, ולדמי שימוש נוספים עד לפינוי בפועל. במהלך ההליך נפטר בעלה של הנתבעת, שהיה נתבע נוסף, והדיון נמשך נגד הנתבעת כבעלת הזכויות בחלקה שממנה בוצעה הפלישה. בפברואר 2025 כבר ניתן, בהסכמה, פסק דין חלקי לסילוק ידה מהחלקות הסמוכות ולהריסת הסככה והגידור.
הנתבעת טענה כי השטח הנוסף שבו החזיקה משפחתה היה שטח מוזנח וחסר ערך כלכלי, כי הרשות השתהתה במשך השנים וכי נעשו ניסיונות לרכוש את הקרקע. בתצהירה נטען, כלשון פסק הדין, כי "השטח מעולם לא גודר, נותר פתוח ברובו, והיא לא הגיעה לשטח זה ולא השתמשה בו". מנגד, עדת רשות מקרקעי ישראל הבהירה ביחס לשיווק הקרקע כי "היקף הפלישה אינו משנה ודי שיש פלישה כדי לעכב את שיווק המגרש".
בית המשפט קבע כי הראיות אינן תומכות בגרסת הנתבעת. לפי פסק הדין, חלק של כ-100 מ"ר שימש בפועל כהרחבה של גינת הבית וכלל מחסן ומכולה, ובשטח נוסף הוצבו לאורך השנים סככות ונעשה שימוש לאחסנה ולגידול בעלי חיים. השופט קבע כי גם אם השימוש בסככות לא היה אינטנסיבי לאורך כל התקופה, השטח נגרע משימוש הציבור וסופח בפועל לחלקת הנתבעת. לאחר הריסה חלקית במאי 2026 ראה בית המשפט את הפינוי ככזה שמפסיק את החיוב המתמשך ביחס ל-200 מ"ר, אף שנותרו בשטח עזובה וקונסטרוקציות. בסוגיית גובה דמי השימוש העדיף בית המשפט את חלופה ב' בחוות הדעת של השמאית המוסכמת, המבוססת על השימוש שנעשה במקרקעין בפועל. השופט דחה את עמדת הרשות שלפיה יש לבחור בכל מקרה בחלופה הגבוהה יותר, וקבע כי הרשות לא הוכיחה שהפלישה מנעה ממנה בפועל להפיק את הרווח התיאורטי משיווק המגרש. לדבריו, דיני עשיית עושר ולא במשפט ממקדים את הבחינה בהתעשרות המשתמש. מאחר שהשמאית המוסכמת לא כללה רכיב של רווח יזמי, בית המשפט לא הוסיף רכיב כזה.
בית המשפט אישר את שיעור החיוב של 6% משווי הקרקע ודחה את בקשת הנתבעת להפחיתו ל-5%. בפסק הדין נקבע גם שאין להוסיף מע"מ לחישוב, משום שהשמאית קבעה סכום כולל של דמי שימוש שנתיים ומשום שלא נערכה עסקה בין הרשות לנתבעת בגין שטח הפלישה. לגבי השנים שלאחר 2023 נקבע שהחישוב יתבסס על קביעת השמאית לשנת 2023.
טענות הנתבעת לרישיון מכללא ולשיהוי נדחו. בית המשפט הפנה לדרישות פינוי שנשלחו לאורך השנים וקבע כי לא ניתן להסיק מהתנהלות הרשות הסכמה לשימוש חינם במקרקעי ציבור. עוד נקבע כי השתהות באכיפה אינה מקימה, בנסיבות המקרה, זכות להמשיך להשתמש בקרקע ללא תמורה. גם בקשת הפטור מטעמי צדק לפי חוק עשיית עושר ולא במשפט נדחתה, לאחר שהשופט קבע כי מכלול הנסיבות אינו מצדיק לפטור את הנתבעת מחובת ההשבה.
מספר התיק הוא ת"א 61407-11-21.
הצטרפו לדיון
תגובות לכתבה
עדיין לא פורסמו תגובות.