
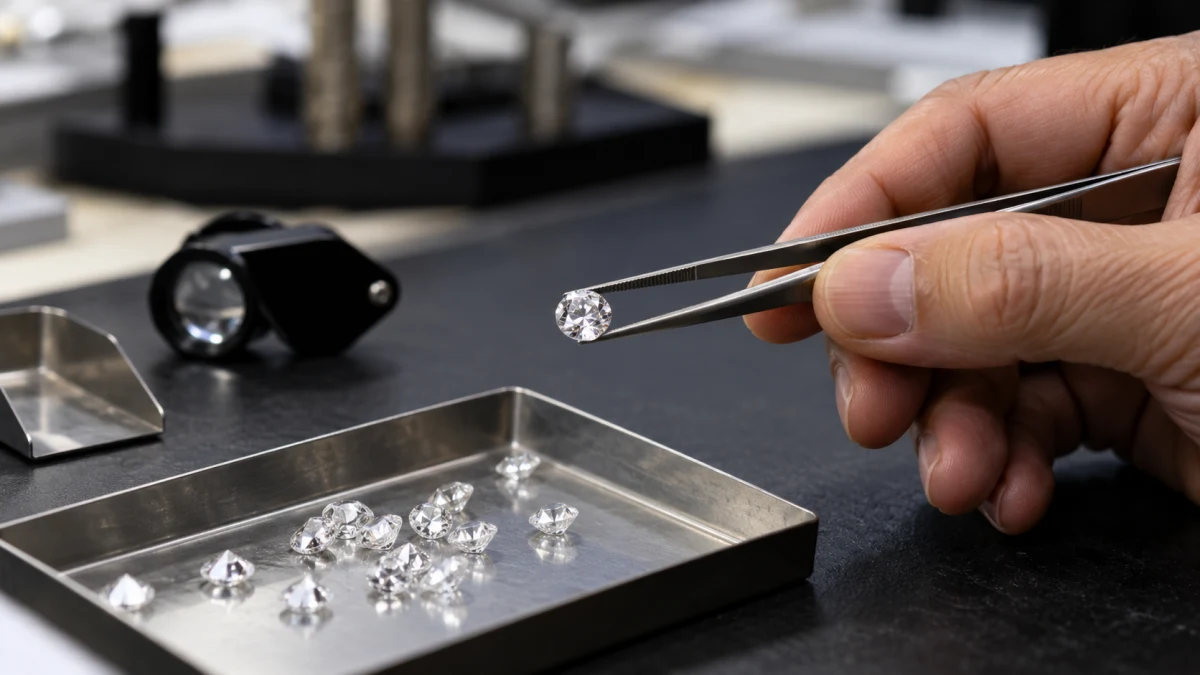
גם חלוקת רכוש משמעותי בין בני זוג אינה שוללת בהכרח תשלום נוסף בשל פערי כושר ההשתכרות שנוצרו במהלך הנישואים. בית המשפט המחוזי בתל אביב קיבל בחלקו ערעור של אישה שהייתה נשואה עשרות שנים לבעל עסקי יהלומים, וקבע כי יש להוסיף לסכום איזון המשאבים שהיא זכאית לו 199,955 שקל בתוספת ריבית שקלית ממועד חוות דעת המומחה. זאת אף שבית המשפט לענייני משפחה דחה את תביעתה למזונות משקמים, החלטה שהאישה לא ערערה עליה.


הדיון התקיים בפני השופטים נפתלי שילה, סיגל יעקבי ויחזקאל אליהו. בפסק דין שכתב השופט שילה, בהסכמת חברי ההרכב, נדחה במלואו ערעור האיש והחברה שבאמצעותה הפעיל את עסקי היהלומים. מנגד התקבל ערעור האישה בנושא שנזנח בפסק הדין הקודם: התחשבות בהפרשי יכולת ההשתכרות של הצדדים.
בני הזוג נישאו בשנת 1989 ונולדו להם שתי בנות. במהלך חייהם המשותפים רכשו בית ושתי דירות להשקעה בתל אביב. האיש הקים את חברה אלמונית בע״מ, שבאמצעותה ניהל את עסקי היהלומים; החברה רכשה גם משרד. לאחר פרוץ הסכסוך הגישה האישה בשנת 2020 תביעה לחלוקת רכוש, וביקשה בין היתר הערכת שווי החברה, התחשבות בפערי ההשתכרות ופסיקת מזונות משקמים.
ההליך הרכושי החל לאחר שהאישה פנתה בשנת 2020 לבית המשפט ודרשה לברר את שווי נכסי המשפחה ואת שווי החברה, לצד פיצוי על פערי כושר ההשתכרות. לאחר מכן הגישו האיש והחברה תביעה משלהם נגד האישה וביקשו, בין השאר, השבת תכשיטים וציוד, השתתפות בחובות החברה ובמשכנתאות והשבת דמי שכירות ודמי שימוש. בית המשפט לענייני משפחה מינה רואה חשבון כמומחה והצדדים הסכימו שמועד הקרע לצורך איזון המשאבים הוא 1 במרץ 2020. חוות הדעת שאומצה קבעה כי האיש יעביר לאישה 4,401,728 שקל לצורך איזון הרכוש שאינו מקרקעין. האישה ויתרה במהלך הערעור על רוב טענותיה, אך התעקשה על רכיב כושר ההשתכרות.
האישה טענה בין היתר כי מלאי היהלומים של החברה היה גבוה משמעותית מהמלאי שהוצג בהליך גילוי מרצון לרשויות המס. האיש והחברה מצדם תבעו ממנה להשיב תכשיטים וציוד, להשתתף בחובות ובתשלומי משכנתאות ולהשיב דמי שכירות ודמי שימוש. המחלוקת בערעורים התייחסה לשווי המלאי, לחובות המס, לתכשיטים ולהשכרת הנכסים.
בית המשפט המחוזי דחה את טענות האיש נגד ממצאי הערכאה הראשונה. בין היתר לא התקבלה דרישתו להפחית את שווי מלאי היהלומים על בסיס ירידה נטענת בערכם לאחר מועד הקרע. גם הטענה כי האישה נטלה תכשיטים בשווי 300 אלף דולר לא הוכחה, ובית המשפט ציין את הקשיים בעדויות בעניין ואת העובדה שחלק מהתכשיטים היו מתנות שניתנו לאישה ולבנות. הדרישה להשבת דמי שכירות מתקופת החיים המשותפים נדחתה בהיעדר הוכחה להברחת נכסים.
שווי החברה, ללא הנדל"ן, נקבע ל־8,874,162 שקל במועד הקובע. בין הנתונים שנבחנו היו הדוחות הכספיים והדיווחים שמסרו האיש והחברה לרשות המסים במסגרת הליך גילוי מרצון, שבו הוצהר בעבר על מלאי יהלומים בשווי של מיליוני דולרים. האיש ביקש להביא בחשבון ירידה בשוק היהלומים לאחר מועד הקרע, אולם המחוזי הסביר שמלאי עסקי מסוג זה אינו דומה לנכס שמועד מימושו נדחה בהכרח, ושהאיש יכול היה לממש את המלאי בסמוך למועד הקרע. הוא גם סירב לבקשת האישה לפירוק השיתוף במלאי במהלך ההליך. לכן לא נמצא בסיס להקטנת חלקה לפי ירידת שווי נטענת שהתרחשה בהמשך.
מחלוקת נפרדת נגעה לחוב המס שנוצר בעקבות הסכם הגילוי מרצון, בסך כ־5.32 מיליון שקל. החוב הובא בחשבון בהערכת שווי החברה, ונקבע שהצדדים יישאו בו. האיש ביקש לחייב את האישה גם בריביות ובקנסות שנצברו אחרי שלא נפרע החוב, וטען שהיא עיכבה מכירת דירה שנועדה לממנו. בית המשפט דחה את טענתו כי האישה גרמה לכך שהדירה לא נמכרה, והצביע על האפשרות שהייתה קיימת למנות כונס נכסים ולהשתמש במנגנוני המכירה. משום כך לא הוטלו עליה אותם רכיבי חוב נוספים מעבר לחלקה שכבר נלקח בחשבון באיזון.
נדחו גם טענות האיש שהמשרד שרכשה החברה מומן בהלוואה אישית מאביו ולכן אינו צריך להיכלל בנכסים המשותפים. המסמך שעליו הסתמך התייחס להעברת כסף שנים רבות לפני רכישת המשרד, והעדויות לא תמכו בקיומה של הלוואה בעלת תנאי החזר. גם הטענה כי האישה נטלה תכשיטים ויהלומים בשווי מאות אלפי דולרים לא הוכחה: האיש לא ידע לפרט בחקירתו את היקף התכשיטים העסקיים ואת שווים. מנגד הותיר המחוזי על כנו את חיוב האישה לחלוק עם האיש את דמי השכירות שנגבו מהדירות ממועד הקרע ולהשתתף בתשלומי המשכנתאות, ולא עבור התקופה שבה הצדדים עדיין ניהלו משק בית משותף.
באשר להערכת מלאי היהלומים, המחלוקת הייתה קשורה בין היתר לנתונים שהחברה מסרה בעבר לרשויות המס ולמשקל שיש לייחס למלאי שהתברר בהמשך. במסגרת ההליך הוצגו חוות דעת, עדויות ונתונים כלכליים, והמחוזי לא מצא בסיס לשנות את הקביעות העיקריות של בית המשפט לענייני משפחה. התביעה להשבת תכשיטים כללה גם טענה לתכשיטים עסקיים, אולם העדויות הצביעו על כך שחלק מן הפריטים הוענקו לבנות ולאישה במתנה. בית המשפט לא קיבל את הטענה שמדובר במלאי עסקי בהיקף שנתבע.
עם זאת, השופט שילה מצא פגם בכך שבית המשפט לענייני משפחה לא הכריע בנפרד בתביעה לפיצוי על פערי כושר ההשתכרות, אף שהמומחה העריך רכיב זה. האיש טען שהנימוקים לדחיית המזונות המשקמים תקפים גם לשאלת הפיצוי: לאישה השכלה אקדמית והכשרה מקצועית, והיא עתידה לקבל רכוש ניכר במסגרת האיזון.
בית המשפט המחוזי דחה את ההקבלה. השופט שילה קבע כי מדובר ב"שני רכיבים השונים באופן מהותי". מזונות משקמים מיועדים לסייע למי שנותר לאחר הפירוד בלי אפשרות מספקת לפרנס את עצמו, ואילו כושר השתכרות שנבנה לאורך השנים יכול להצדיק התחשבות במסגרת הסדר איזון הרכוש, לפי נסיבות המקרה. אין בכך קביעה שכל פער השתכרות הוא נכס שיש לחלקו באופן חשבונאי אוטומטי.
בשאלת כושר ההשתכרות, השופט הבדיל בין ההכרה בפער ובין דרך חישובו. פסק הדין סוקר את הגישות בדין ביחס ליכולתו של בית המשפט להביא בחשבון כושר השתכרות שנצבר במהלך הנישואים, ומדגיש שלא כל פער מזכה אוטומטית בתשלום. כאן התקיימו כמה נסיבות מצטברות: אורך הנישואים, הפער הגדול בהכנסות, הגיל של האישה, הקושי שלה להשתלב שוב בשוק העבודה והעובדה שהמומחה כבר הכין הערכה של הרכיב שלא נסתרה בחישוב נגדי רלוונטי.
במקרה זה הודגש כי מדובר בנישואים ארוכים, שהאיש ניהל בהם את עסקי היהלומים ואילו האישה השתכרה מעט מאוד לאורך החיים המשותפים. אף שהחזיקה בתארים במשפטים ועבדה בעבר בהנהלת חשבונות, המומחה צפה קושי להשתלב מחדש בשוק העבודה בשל גילה והיעדר ניסיון עדכני. בנוסף, האיש לא העלה השגה של ממש נגד חישוב המומחה ברכיב זה.
בהכרעה על כושר ההשתכרות הובא בחשבון שהאישה סיימה במהלך הנישואים לימודים אקדמיים ומחזיקה גם בהכשרות מקצועיות, ולכן לא התקבלה תביעתה למזונות משקמים. ואולם, המומחה מצא פער משמעותי בין כושר ההשתכרות שלה, שהוערך על פי שכר מינימום, ובין הכנסת האיש מעסקיו. המחוזי הבהיר שפסיקת פיצוי על פער כזה אינה מתבצעת באורח מכני בכל גירושים; מדובר בסמכות הנתונה לשיקול דעת בנסיבות מיוחדות של חיי הזוגיות והאיזון. במקרה הזה נשקלו משך הנישואים, חלוקת התפקידים, פערי הכנסות ותעסוקה, גיל האישה ומגבלותיה להשתלב מחדש בשוק העבודה. העובדה שתקבל רכוש רב אינה פוטרת מבחינה של רכיב נפרד זה.
לפיכך נקבע שיש לאמץ את הערכת המומחה ולהוסיף 199,955 שקל לאיזון המשאבים. האיש חויב גם ב־50 אלף שקל הוצאות משפט ושכר טרחת עורך דין. יתר קביעות הערכאה הראשונה, ובהן דחיית תביעת המזונות המשקמים, נותרו על כנן. בסיום פסק הדין נקבע שניתן לפרסמו רק לאחר השמטת פרטים מזהים.
עמ״ש 7019-02-26 ועמ״ש 15370-02-26.
דיון ותגובות
תגובות לכתבה
עדיין לא פורסמו תגובות.