
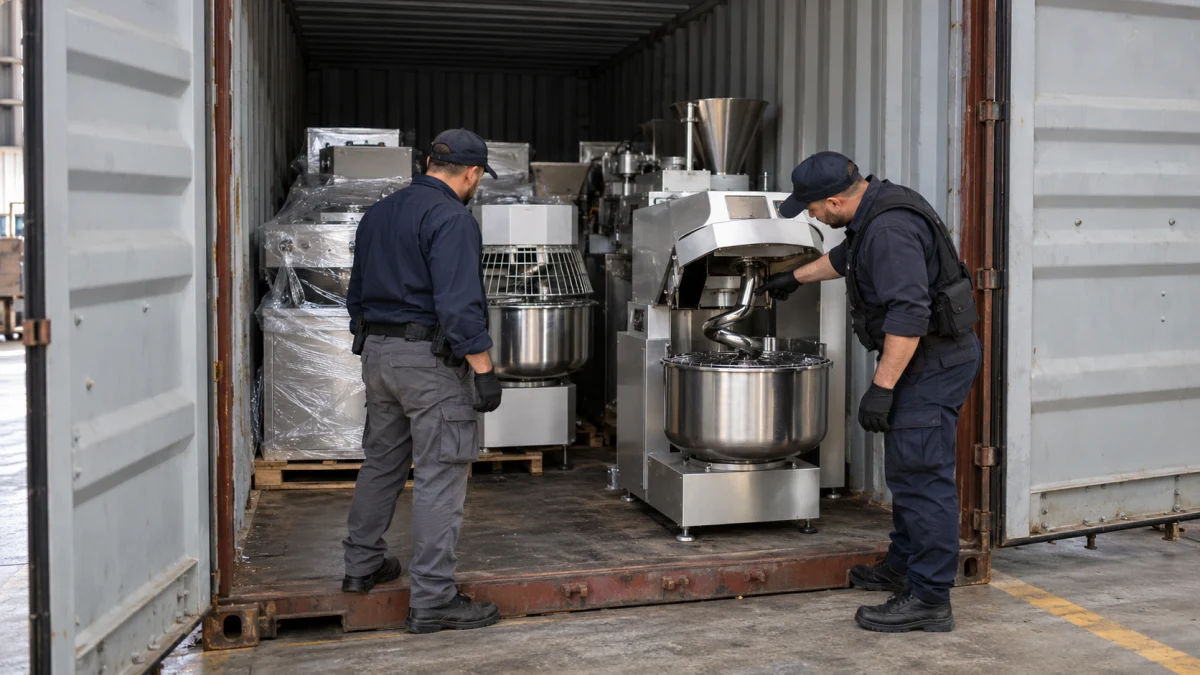
יבואן הצליח לשכנע את בית משפט השלום בחיפה שלא ידע כי בתוך שתי מכונות לעיבוד בצק במכולה שהביא לישראל הוסלקו פריטים החשודים כחלקי אמצעי לחימה. למרות זאת, המכולה כולה לא הוחזרה. השופטת הבכירה כאמלה ג'דעון קבעה שהצהרת היבוא שהגישה חברת LEEN TEX LTD הייתה כוזבת משום שהחברה הוצגה בה כיבואנית היחידה, בעוד שחלק מהסחורות היו שייכות ללקוחות אחרים. על בסיס עילה זו אושר חילוט הטובין, והתביעה להשבתם נדחתה, ללא חיוב בהוצאות.


התביעה הוגשה נגד מדינת ישראל, משרד האוצר ואגף המכס והמע"מ. החברה, העוסקת במסחר וביבוא בינלאומי, מפעילה מחסן לוגיסטי בטורקיה, שבו מרוכזות סחורות שנרכשו עבור לקוחות בישראל וברשות הפלסטינית. לפי המתואר בפסק הדין, במרץ 2023 היא שלחה מכולה שבה מוצרי הלבשה ומכונות לעיבוד בצק. בהצהרת היבוא שהגישה ב־15 במרץ באמצעות חברת לוג אין ספנות ולוגיסטיקה בע"מ הופיעה LEEN TEX LTD כיבואנית יחידה. גם שטר המטען ומסמכי הספק היו על שמה. בעל החברה העיד שהכין הסכמים עם הלקוחות ורשם את שמותיהם על אריזות הסחורות, אך הרשימה וההסכמים לא צורפו להצהרה שנמסרה למכס.
בבדיקת המכולה ב־20 במרץ, שכללה שיקוף ביטחוני ובדיקה פיזית, התגלו בתוך שתי מכונות לעיבוד בצק פריטים שהמכס החשיד כחלקי אמצעי לחימה. בעקבות הממצאים הועברו הפריטים למשטרה. ועדת התפיסות המקומית החליטה לתפוס את כל הסחורות במכולה, ובמאי נמסרה לחברה הודעת חילוט לגבי המשלוח כולו. החברה ביקשה להחזיר לכל הפחות את הסחורות השייכות ללקוחות אחרים, ובהמשך הגישה תביעה לפי סעיף 192(א)(1) לפקודת המכס וביקשה גם לחייב את המדינה בעלויות אחסנת המכולה.
לטענת החברה, לא היה לה קשר לפריטים שהוסלקו והיא לא הייתה יכולה לדעת עליהם. היא הדגישה שהמכונות שייכות ללקוח מסוים, ושלשאר בעלי הסחורות אין קשר לניסיון ההברחה. עוד טענה כי יבוא סחורות של לקוחות שונים בהצהרה אחת על שם החברה הוא נוהג מקובל ומוכר לרשות המכס, וכי חילוט כלל המכולה אינו מידתי ונגוע באכיפה בררנית. מנגד טענה המדינה, באמצעות משרד האוצר, אגף המכס והמע"מ, שהחברה מסרה הצהרה כוזבת בכך שלא פירטה את שמות היבואנים האמיתיים, וכי דיני המכס מאפשרים לחלט את כל הטובין.
השופטת הבחינה בין שתי שאלות נפרדות: האם בעל החברה ידע על הסלקת הפריטים האסורים, והאם הצהרת היבוא מצדיקה חילוט של כלל המשלוח. בסוגיית הידיעה קיבלה השופטת את גרסתו. על עדותו כתבה כי הייתה “עדות אמינה, קוהרנטית ועקבית”, וציינה כי הוא שיתף פעולה עם רשויות החקירה, מסר מסמכים וסרטון המתעד את הכנסת המכונות למכולה ושוחרר מחקירתו ללא תנאים מגבילים. גם עד המכס תיאר הסלקה שקשה להבחין בה ללא מומחיות, ושנדרשה להוצאת הפריטים ממנה “פעולה כירורגית”.
על רקע הדברים קבעה השופטת שבכל הנוגע לכלל הסחורות, למעט הטובין המוברחים, לא התקיימה עילת החילוט שעניינה טובין מוברחים או טובין שיובאו בניגוד לאיסור או הגבלה, בשל היעדר מודעות מצד בעל החברה. היא דחתה גם את הטענה שלפיה אפשר לראות בכל הטובין במכולה משום אריזה ששימשה להסלקת שתי המכונות. ביחס לפרשנות שהציע המכס למונח אריזה נאמר שמדובר ב“טענה מאולצת שנועדה להקנות גושפנקא משפטית לחילוט כלל הטובין במכולה על ידי הנתבעת”.
ואולם ההכרעה השתנתה כשנבחנה עילת חילוט נפרדת: הגשת הצהרת יבוא כוזבת לפי סעיף 204(9) לפקודת המכס. השופטת ציינה כי בעל החברה הודה שהסחורות נרכשו ושולמו על ידי לקוחות שונים, ושמותיהם לא הופיעו בהצהרת היבוא או במסמכים הנלווים. המדינה הציגה גם הליך של איחוד משלוחים, שבו מוגשת הצהרת יבוא נפרדת עבור כל אחד מבעלי הסחורות. בעל החברה טען שהדרך שבה פעל מקובלת זה שנים בקרב יבואנים מהרשות הפלסטינית, אך לא הביא עדים או ראיות אחרות לביסוס הנוהג.
השופטת כתבה כי למרות נטייתה לקבל את הסברו בדבר שיטת העבודה, אי אפשר לקבוע שנוהג כזה הוכח. לפיכך קבעה שההצהרה שבה נרשמה החברה כיבואנית היחידה של כל הטובין הייתה כוזבת. בהסתמך על הפסיקה שהובאה בפסק הדין, שלפיה מסמכים כוזבים לגבי מטען שלם עשויים לאפשר חילוט של כל המשלוח, קבעה כי “התמלאו התנאים לחילוט כלל הטובין על ידי הנתבעת”. גם טענת האכיפה הבררנית נדחתה משום שלא הוצגה לה תשתית ראייתית. התביעה להשבת הטובין נדחתה, וכל צד נושא בהוצאותיו.
ת"א 61203-06-23.
דיון ותגובות
תגובות לכתבה
עדיין לא פורסמו תגובות.