
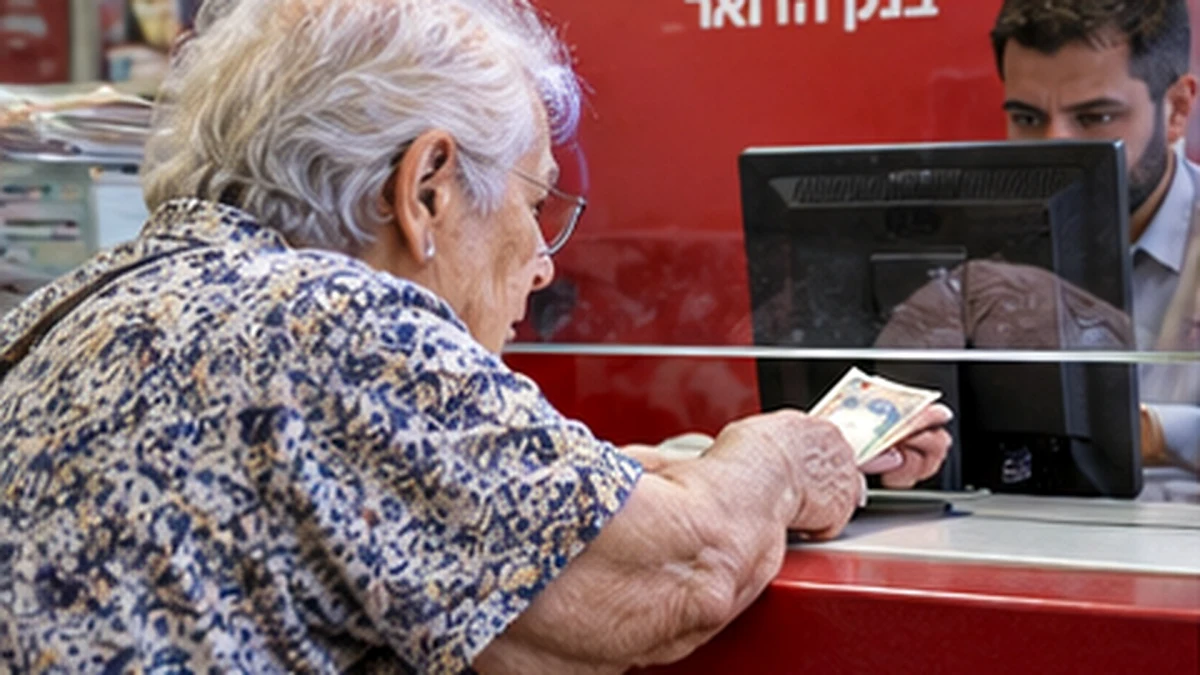
שלושה מסרונים שנשלחו לבתה של ניצולת שואה בת 85 לא פטרו את בנק הדואר מהאחריות לנזק שנגרם כשנוכלים רוקנו את חסכונותיה. בית משפט לתביעות קטנות קיבל את תביעתה נגד ד.י. דואר פיננסים בע"מ, לאחר שבמשך כחודש וחצי ביצעה הלקוחה העברות לחו"ל ומשיכות מזומן חריגות. הבנק טען כי פעל על פי הוראותיה וכי הבת, שמונתה למיופת כוח בחשבון, קיבלה הודעות והייתה יכולה להתערב. בית המשפט קבע כי נוכח גיל הלקוחה ודפוס הפעילות החריג היה על הבנק לעצור ולברר את פשר הפעולות, ובעיקר להתקשר לבת ולא להסתפק בהודעות כלליות. הבנק חויב לשלם 39,900 שקל פיצוי ועוד 1,000 שקל הוצאות, ללא הפחתה בשל אשם תורם.


התובעת, תושבת עפולה שעלתה מברית המועצות לשעבר בשנת 1990, פתחה את חשבונה בבנק הדואר ב־2015. לפי פסק הדין, היא התקיימה מקצבת ביטוח לאומי ומתשלומים שניתנו לה כניצולת שואה, ללא פנסיה. משנת 2017 הייתה בתה מיופת כוח בחשבון. הנוכלים ניצלו את דאגתה לבנה: בשיחות טלפון סיפרו לה שהוא סובל ממחלה קשה שעלולה להביא למותו, ושעליה לשלם סכומים גדולים כדי להצילו. כחלק מן התרמית, כך לפי גרסתה שבית המשפט קיבל, נדרשה לשמור את המתרחש בסוד אפילו מבני משפחתה, בטענה שגם הבן ביקש זאת.
הפעילות בחשבון החלה ב־10 בדצמבר 2024 בהעברה של 509 שקל לחו"ל. למחרת הועברו 6,329 שקל נוספים, וב־12 בדצמבר משכה 20,000 שקל במזומן והעבירה אותם לנציגה של הנוכלים שהגיעה לביתה. כעבור שלושה ימים משכה עוד 10,000 שקל. בהמשך החודש ובמהלך ינואר בוצעו העברות נוספות, ובהן 11,811 שקל ב־5 בינואר ו־7,139 שקל ב־19 בינואר. חלק מהעברות הכספים בוטלו והסכומים זוכו בהמשך באמצעות גורמי העברה בינלאומיים, אך על פי פירוט התובעת, הסכום המצטבר שהועבר בתחילה היה 67,272 שקל, ולאחר הזיכויים נותר נזק נומינלי של 48,649 שקל.
למרות הנזק הגבוה יותר, התובעת העמידה את דרישתה על 39,900 שקל כדי להישאר בגבול סמכותו של בית המשפט לתביעות קטנות. לטענתה, הכספים שאיבדה היו חסכונותיה, ואף נאלצה ללוות כסף כדי להמשיך בהעברות שנדרשו ממנה. ילדיה גילו את דבר ההונאה ב־27 בינואר 2025, יום לאחר ההעברה האחרונה, ופנו לפי המתואר בפסק הדין למשטרה. לאחר מכן פנתה התובעת לבנק הדואר בסיוע הקליניקה לזכויות זקנים וניצולי שואה באוניברסיטת בר־אילן, ובהמשך גם למשרד התקשורת. משטענתה לרשלנות נדחתה, הוגשה התביעה.
בכתב ההגנה הבהיר בנק הדואר כי העברות הכספים בוצעו ביוזמת הלקוחה ובתוך מסגרת החשבון. לשיטתו, משיכות המזומן נעשו לאחר שהתובעת התייצבה בעצמה, הזדהתה בתעודת זהות וחתמה בחתימתה הרגילה. לגבי העברות לחו"ל נטען כי לא היה מדובר בסכומים גבוהים בפני עצמם, וכי לא הייתה מניעה משפטית לביצוען. הבנק ציין גם כי פעולות שכל אחת מהן נמוכה מ־50,000 שקל לא הפעילו, לטענתו, חובת דיווח מסוימת מתחום איסור הלבנת הון. בית המשפט לא ראה בטענה זו מענה לשאלת חובת הזהירות כלפי הלקוחה בנסיבות המקרה.
מחלוקת מיוחדת התעוררה סביב בתה של התובעת. הבנק טען כי מינוי מיופת כוח אינו מטיל עליו חובה לעדכן אותה על כל פעולה בחשבון, ובכל מקרה נשלחו לבת הודעות מסרון שהיו עשויות להעמיד אותה על המתרחש. עוד סבר כי התובעת הייתה יכולה לצרף שותף לחשבון, כך שפעולות מסוימות יחייבו חתימה נוספת. לחלופין ביקש לייחס לתובעת או למיופת הכוח אשם תורם שיצדיק הפחתת פיצוי. לפי גרסת ההגנה, גם הזיכויים בגין חלק מההעברות נבעו מפעולות גורמים חיצוניים, ולא ממעורבות הבנק בהחזרת הכספים.
בית המשפט נתן אמון מלא בעדות התובעת וקבע שהוכח כי נפלה קורבן לתרמית המכונה "העוקץ הרוסי". מסמכים שצירפה לתביעתה התייחסו לתופעת הונאות כלפי קשישים דוברי רוסית ולמידע שהוצג בעניינה בכנסת ובבנק ישראל. פסק הדין לא הסתפק בעצם קיומה של התרמית, אלא התמקד בשאלה מה היה בנק הדואר חייב לזהות בזמן אמת. נקבע כי כל הפעולות החריגות בוצעו בפרק זמן קצר, לעיתים בהפרש של יום, בסכומים שלא התאימו להרגליה לאורך שנות פעילותה בחשבון. משמעותית גם העובדה שהפעולות לא נעשו באפליקציה או מרחוק: הן בוצעו במפגש פיזי עם פקידי הבנק, שהייתה להם הזדמנות לברר את מטרתן.
בפסק הדין הוצבה שאלה ישירה: "כיצד הבנק לא חשב לעצור את העברת הכספים לחו"ל או את המשיכות עד לבירור העניין?" השופט הדגיש כי רצף משיכות והעברות חריג של לקוחה מבוגרת המשתייכת לקבוצת סיכון היה צריך להדליק נורות אזהרה. גם כאשר הלקוחה מציגה תעודת זהות ומורה בעצמה לבצע פעולה, אין בכך בהכרח כדי לפטור את הגוף המחזיק בכספה מבדיקת נסיבות המעלות חשד ממשי להונאה. הנימוק נשען על חובת הזהירות של בנק הדואר כלפי לקוחותיו, שבית המשפט בחן תוך התייחסות לפסיקה קודמת בנושא.
ההכרעה בעניין המסרונים הייתה נחרצת. לבת נשלחו עדכונים בשלושה מועדים בלבד: 11 בדצמבר, 5 בינואר ו־19 בינואר. הבת העידה כי היא סומכת על אמה, שידועה בהתנהלות כספית מסודרת, ולכן לא נהגה לבדוק כל פעולה. לדבריה, הסימן שהביא לגילוי הבעיה היה דווקא שיחת טלפון שקיבלה מבנק דיסקונט, שם החזיקה האם חשבון נוסף וניסתה למשוך 20,000 שקל. השופט הסיק כי לו היה בנק הדואר מתקשר לבת בזמן אמת, היה סיכוי גבוה שתברר את משמעות הפעולות וניתן היה לעצור לפחות חלק מהנזק.
לשון פסק הדין מדגישה את ההבדל בין דיווח טכני לבין פעולה אקטיבית: "על פקידי בנק הדואר לא היה להסתפק רק בשליחת הודעות טקסט גנריות למיופת כוח". בנסיבות שנקבעו בתיק, היה על הפקידים לעצור את הפעילות החריגה וליצור עמה קשר טלפוני. קביעה זו לא התבססה על חיוב כללי לפנות לכל מיופה כוח בכל פעולה, אלא על שילוב של גיל הלקוחה, הסיכון להונאה, מספר הפעולות, תדירותן והפער הבולט בינה לבין התנהגותה הקודמת בחשבון.
בית המשפט דחה גם את ניסיונו של הבנק לייחס אחריות לתובעת או לבתה, וקבע כי "לא מצאתי מקום להטיל אשם תורם כלשהו על התובעת או על מיופת כוח שלה". לפיכך, על אף שהנזק שתיארה התובעת היה גבוה מסכום תביעתה, החיוב הוגבל לפיצוי המבוקש של 39,900 שקל, בצירוף 1,000 שקל החזר אגרה והוצאות משפט. בפסק הדין נקבע כי הסכומים ישולמו בתוך 30 יום מקבלתו אצל הנתבעת. ההכרעה מלמדת כיצד בית המשפט בחן את מכלול סימני האזהרה, ולא רק את השאלה אם פקיד מסוים ביצע הוראה תקינה לכאורה בכל נקודת זמן בנפרד.
דיון ותגובות
תגובות לכתבה
עדיין לא פורסמו תגובות.