
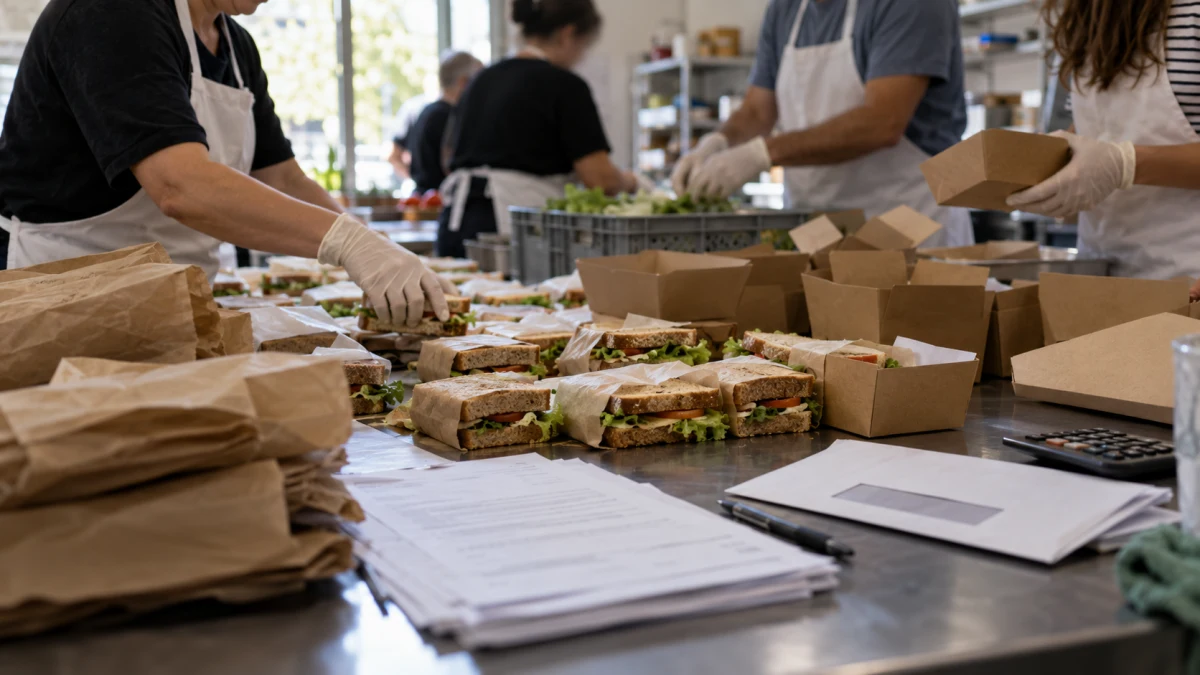
חברה לתועלת הציבור שחילקה כריכים לתלמידים ולמשפחות מעוטות יכולת תידרש לשלם לעיריית עפולה חוב ארנונה של כ־47,109 ש״ח, למרות טענתה כי פעילותה ההתנדבותית מזכה אותה בפטור. העירייה הגישה במקור תביעה בסך 64,905 ש״ח בגין חיובים לשנים 2018 עד 2023. הרשמת הבכירה מאיה בלאו קבעה שהעמותה לא הציגה את המסמכים הנדרשים להוכחת זכאותה לפטור, אך קיבלה את טענתה שפינתה את הנכס בסוף 2021. נוסף על כך הופחתו בהסכמה שלושה חודשי ארנונה מתקופת הקורונה. התביעה התקבלה אפוא בחלקה, ללא חיוב בהוצאות.


לפי העובדות שעליהן הסכימו הצדדים, העמותה פעלה משנת 2018 ועד סוף 2021 בחלוקת כריכים שנתרמו לתלמידים ולאוכלוסיות מעוטות יכולת. הנכס שבו השתמשה ברחוב כורש בעפולה הועמד לרשותה ללא תשלום על ידי תורם. העמותה פנתה לעירייה בשנת 2018 בבקשה לפטור מארנונה כ״מוסד מתנדב לשירות הציבור״, אך ועדת ההנחות דחתה את הבקשה בדצמבר אותה שנה בשל העדר מסמכים, וביקשה שיוגשו מסמכים נוספים, ובהם מאזן בוחן מרואה חשבון.
בתחילת 2019 פנתה העמותה לעירייה וביקשה ארכה להמצאת המסמכים שדרשה ועדת ההנחות. בינואר 2021 שבה ופנתה וטענה כי פעילותה הצטמצמה ומצבה קשה. העירייה השיבה בפברואר אותה שנה כי לא הוגשו המסמכים הדרושים וכי בקשת הפטור היחידה משנת 2018 נדחתה. בהמשך נשלחה לעמותה התראה במרץ 2023, והתביעה על הסכום הקצוב הוגשה ביוני אותה שנה. לאחר שהעמותה הגישה התנגדות לביצוע, התנהל משא ומתן ממושך ובאפריל 2026 הסכימו הצדדים על בירור התביעה לפי החומר שבתיק וסיכומים בכתב. בכך הצטמצם הדיון לשאלות משפטיות ועובדתיות מסוימות, ולא נדרש לשמוע מחדש כל פרט מפעילות העמותה.
העמותה טענה שהפעילות נעשתה בהתנדבות, מומנה מתרומות ולא נועדה להפיק רווח. לדבריה, המשבר שנלווה לקורונה צמצם את פעילותה עד שהופסקה בסוף 2021, והיא השיבה את הנכס לבעליו. עוד טענה כי בתחילת דרכה לא יכלה להמציא מאזן בוחן, כי העירייה לא טיפלה כראוי בבקשות הפטור וכי אף שילמה מכספי תרומות ארנונה במטרה להביא לחידוש הדיון בבקשתה. לטענתה, גם סיווג הנכס כמשרד שגוי, משום ששימש לאחסון ולחלוקת מזון ולא לפעילות משרדית.
עיריית עפולה טענה כי בקשת הפטור היחידה שהוגשה נדחתה כדין, וכי העמותה הייתה מודעת להחלטה ולחסר במסמכים אך לא השלימה אותם. העירייה הוסיפה כי לא הוגשה הודעה רשמית על חדילת ההחזקה בנכס בזמן אמת, ומשכך המשיכה לחייב את העמותה בארנונה. ההליך החל כתביעה על סכום קצוב בהוצאה לפועל, ובהמשך הועבר למסלול דיון מהיר בבית המשפט, לאחר שהתקבלה התנגדות העמותה לביצוע התביעה.
בדיון בסוגיית הפטור קבעה הרשמת כי פעילות למען הציבור, גם ללא כוונת רווח, אינה מקנה פטור אוטומטי. על פי ההסדר המשפטי שנדון בפסק הדין, קבלת פטור למוסד מתנדב מותנית באישור ובמילוי תנאים ומסמכים שנקבעו. הרשמת ציינה כי ״לא הציגה תשתית עובדתית ומסמכים״ שיאפשרו לקבוע כי עמדה בתנאים בתקופה הרלוונטית. עוד הובהר שהפנייה משנת 2019 בבקשה לארכה להגשת מסמכים מלמדת שהעמותה ידעה על החלטת ועדת ההנחות, בניגוד לגרסה שלפיה ההחלטה לא הייתה ידועה לה עד 2021.
העמותה הדגישה שהנכס הועמד לרשותה ללא דמי שכירות ואף ללא חיוב בחשמל, ושאנשיה פעלו בהתנדבות מלאה. מנהלה טען כי שילמה בפברואר 2019 סכום של 4,653 ש״ח מכספי התרומות בתקווה שהעירייה תשוב לדון בפטור. הרשמת לא קבעה שהנתונים הללו חסרי חשיבות לתיאור הפעילות, אלא שהוראות הפטור דורשות הוכחה של תנאים מצטברים ואישור מתאים. היא ציינה כי העמותה לא הגישה גם במסגרת התביעה את הדוחות הנדרשים להוכחת עמידתה בקריטריונים, ואף לא צירפה את בקשת הפטור המקורית שהוגשה ב־2018. כך נותר פער בין מטרתה הציבורית של הפעילות לבין התשתית הנדרשת לקבלת הטבה בארנונה.
בית המשפט דחה גם את הניסיון לתקוף במסגרת התביעה את סיווג הנכס כמשרד. לפי חוק הרשויות המקומיות העוסק בהשגה על קביעת ארנונה, טענה על טעות בסיווג נכס צריכה להתברר תחילה בהשגה בפני מנהל הארנונה, ובהמשך במסלולי הערר והערעור הקבועים בחוק. העמותה לא הגישה השגה בעניין הסיווג ולא הציגה ראיות מספקות לשימוש בנכס. לפיכך נקבע כי ״אין מקום לדון בטענתה בעניין סיווג הנכס במסגרת הליך זה״.
הרשמת הבחינה בפסק הדין בין שלוש דרכי תקיפה שונות של חיוב הארנונה. בקשה לפטור כמוסד מתנדב נבחנת לפי ההסדר שבפקודת מסי העירייה ומסי הממשלה ולפי נוהלי משרד הפנים; טענה בדבר סיווג נכס מחייבת בדרך כלל השגה למנהל הארנונה בתוך המועדים שנקבעו; וטענה שהנישום כלל אינו מחזיק עוד בנכס עשויה, בהיתר בית המשפט, להתברר גם במסגרת תביעה אזרחית. ההבחנה הזו הכריעה את גורלן השונה של טענות העמותה. ביחס לסיווג כמשרד, לא הוגשה השגה ואף לא צורפה שומת הארנונה עצמה שתאפשר לבדוק את הטענה; ביחס לעזיבת הנכס נמצא בסיס ראייתי נפרד.
לעומת זאת, נקבע שיש לברר לגופה את טענת העמותה לחדילת ההחזקה בנכס. הרשמת הבדילה בין טענת סיווג לבין טענה שאדם אינו מחזיק עוד בנכס, שלגביה החוק מאפשר, ברשות בית המשפט, לדון גם במסגרת הליך משפטי אחר. היא התייחסה לפעילות ההתנדבותית של העמותה, למצבה לאחר הפסקת פעילותה ולכך שהמשך חיוב על נכס שפינתה עלול להעמיד את החוב על גורם שאינו המחזיק האמיתי. בפסק הדין נכתב: ״מצאתי להתיר את העלאת הטענה לעניין ההחזקה בנכס, ואף לקבלה״.
בית המשפט הסתמך על אישור בעלי הנכס שהעמותה פינתה אותו ב־31 בדצמבר 2021, אשר צורף דווקא לתגובת העירייה, וכן על נכונות העירייה להתחשב בפינוי במהלך ההליך. הרשמת הכירה בכך שהודעה על שינוי מחזיק נדרשת לפי פקודת העיריות, אך קבעה כי מניעת האפשרות להסתמך על אישור הפינוי בנסיבות המקרה עלולה לגרום לעיוות דין ולגביית ארנונה ממי שאינו החייב הנכון. משום כך בוטלו החיובים עבור השנים 2022 ו־2023. טענה אחרת, שלפיה הנכס חדל לשמש משרד כבר בספטמבר 2019, נדחתה משום שלא הוכחה.
לפי טענת העירייה, הודעה רשמית על עזיבת הנכס נמסרה לראשונה במכתב של עורכת הדין שייצגה את העמותה במרץ 2023. הרשמת הזכירה את סעיף 325 לפקודת העיריות, המחייב למסור הודעה על חילופי מחזיקים, אך קבעה כי בנסיבות המקרה אין להתעלם מאישור בעלי הנכס שהוגש בפועל. האישור צורף דווקא לתגובת העירייה, והעירייה אף גילתה בהמשך ההליך נכונות להתחשב בפינוי. לכן החשש מחיוב גורם שלא החזיק בנכס בפועל גבר על הקושי הכרוך במועד מסירת ההודעה. מנגד, טענה שהנכס שימש את העמותה רק עד ספטמבר 2019 נדחתה מחוסר ראיות וגם משום שלא התיישבה עם הודאתה שפינתה אותו בדצמבר 2021.
הנחה נוספת ניתנה עבור מרץ, אפריל ומאי 2020, שלושה חודשים שבהם אפשרו התקנות הקלה בארנונה בעקבות התפשטות הקורונה. העירייה הסכימה להפחית תקופה זו מהחוב. לעומת זאת, בית המשפט דחה טענה לאפליה לעומת עמותה אחרת שפעלה באותו בניין, לאחר שלא הובאו לה ראיות, וציין כי ״לא מצאתי בסיס לטענות העדר תום לב מצד העירייה״.
בהקשר של השיקולים שאפשרו לדון בטענת ההחזקה, הרשמת התייחסה גם למצב העמותה לאחר הפסקת פעילותה. על פי תצהיר מנהלה, היא נותרה ללא נכסים או כספים. בפסק הדין הובאה האפשרות שבמצב זה מנהל העמותה יצטרך למעשה לשאת בעצמו בתשלום אם יושת חוב שאינו מוצדק. הרשמת הבהירה כי לא מדובר בפטור כללי בשל מצוקה, אלא בנימוק לבחון את שאלת ההחזקה לגופה, במיוחד כשהעירייה לא התנגדה להעלאת הטענה בהליך. לכן צומצם החוב בהתאם למועד הפינוי שהוכח, ולא בוטל החיוב בשל אופי הפעילות ההתנדבותית כשלעצמו.
לאחר הפחתת 15,102 ש״ח בגין השנים 2022–2023 ו־2,694 ש״ח בגין שלושת חודשי הקורונה, קבע בית המשפט שחוב הארנונה יעמוד על כ־47,109 ש״ח, בגין השנים 2018–2021 בלבד ובניכוי התקופה המוסכמת. העירייה נדרשה להגיש תחשיב ופסיקתא לחתימה. בשל קבלת התביעה בחלקה בלבד לא נפסקו הוצאות, ואף בוטל חיוב הוצאות קודם מהליך ההתנגדות.
דיון ותגובות
תגובות לכתבה
עדיין לא פורסמו תגובות.