
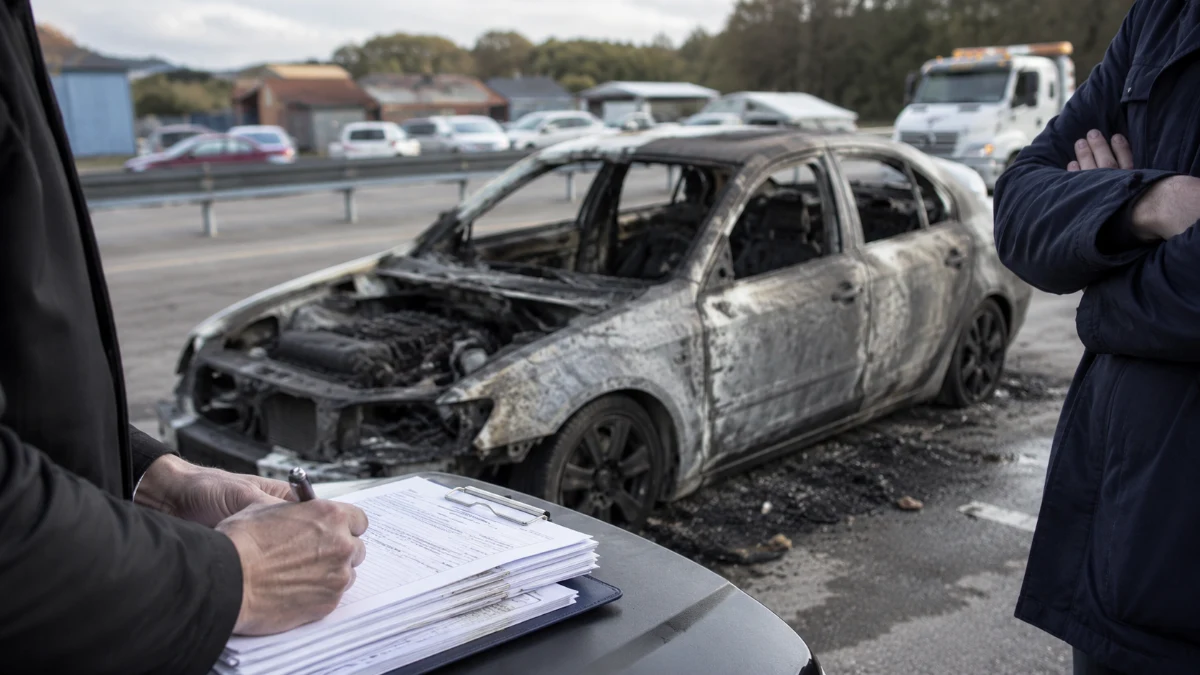
בית משפט השלום בעכו הורה למחוק שני סעיפים מכתב ההגנה של חברת ביטוח במסגרת תביעה בסך 142 אלף שקל בעקבות שריפת רכב, לאחר שקבע כי הטענות שנכללו בהם היו בידי המבטחת או היו אמורות להיות בידיה כבר בעת משלוח מכתבי הדחייה, אך לא נכללו בהם. לצד זאת, השופטת בדריה חסן-חסניין דחתה את בקשת סוכנות הביטוח למחוק שורה ארוכה של סעיפים נוספים, וקבעה כי חלקם משקפים נימוקים שכבר הופיעו במכתבי הדחייה או טענות משפטיות שאין למנוע מהמבטחת להעלות.


ההליך הוא החלטת ביניים בתביעה שהגיש בעל רכב לאחר שהרכב, שהיה חונה, עלה באש. במסגרת התביעה נתבעו המבטחת וסוכנות הביטוח. סוכנות הביטוח ביקשה למחוק חלקים מכתב ההגנה המתוקן של חברת הביטוח, בטענה שהם מוסיפים נימוקי דחייה שלא נמסרו לפני הגשת התביעה. לפי הסוכנות, "המבטחת חסומה מלהעלות נימוקי דחייה חדשים שלא פורטו בהזדמנות הראשונה", והיא הפנתה להנחיות המפקח על הביטוח ולפסיקה שעסקה בחובת המבטחת לפרט את נימוקי הדחייה.
חברת הביטוח ביקשה לדחות את הבקשה והגדירה אותה, לפי פסק הדין, כ"בקשת סרק שנועדה לחמוק מאחריות". המבטחת טענה כי הטעמים שבכתב ההגנה כבר הופיעו במכתבי הדחייה שנשלחו בינואר ובפברואר 2025. לדבריה, המכתבים עסקו בהפרת חובת גילוי, באי דיווח על אירוע קודם של הצתת טנדר ובהחמרת הסיכון. עוד טענה כי חלק מהסעיפים שהסוכנות מבקשת למחוק אינם מוסיפים עובדות חדשות אלא מעלים טענות משפטיות מכוח חוק חוזה הביטוח.
בית המשפט פתח את הניתוח בעקרון שלפיו מבטחת נדרשת להעמיד את המבוטח או את הצד השלישי על הנימוקים שבעטיים היא מסרבת לשלם תגמולי ביטוח. בהחלטה צוטטה הפסיקה שלפיה "טענות עובדתיות שלפיהן המבוטח גרם לכך שלא יהיה כיסוי ביטוחי לאירוע" צריכות להיות מובאות לידיעתו, כדי שיוכל להתמודד עמן או להשתכנע בצדקתן. עם זאת, השופטת הדגישה כי ההלכה אינה יוצרת כלל טכני שלפיו כל ניסוח שלא הופיע במכתב הדחייה אסור לעולם בהליך המשפטי.
לצד הכלל, ההחלטה סקרה חריגים שהוכרו בפסיקה, ובהם גילוי מאוחר של עובדות, שינוי נסיבות, טענות משפטיות, טענות מרמה ומקרים שבהם חסימת הטענה עלולה להרחיב את הכיסוי הביטוחי לסיכון שהפוליסה אינה מכסה. בית המשפט ציין כי רשימת החריגים אינה סגורה וכי נדרשת בחינה מהותית של כל טענה: האם מדובר בנימוק חדש שהמבטחת ידעה או הייתה צריכה לדעת עליו בזמן אמת, והאם אי הכללתו במכתב הדחייה פגעה ביכולת המבוטח להבין מדוע תביעתו נדחתה ולכלכל את צעדיו.
השופטת ניסחה את המבחן כך שחובת ההנמקה אינה דורשת "לתפוס את המבטחת בלשונה, ולדקדק אחר כל אות ותו". לדבריה, השאלה היא אם מכתב הדחייה העמיד את המבוטח הסביר על מלוא הנימוקים שבגללם הוחלט לדחות את דרישתו. עוד נקבע כי היקף ההנמקה תלוי גם במידע שמסר המבוטח: אם עובדה משמעותית לא הייתה ידועה לחברת הביטוח משום שלא נמסרה לה, אין לצפות ממנה לפרט אותה במכתב שנשלח לפני גילויה.
ביישום על כתב ההגנה בחנה השופטת בנפרד את הסעיפים שהסוכנות ביקשה למחוק. היא מצאה כי חלק מהטענות בדבר חובת הגילוי, אירוע ההצתה הקודם והחמרת הסיכון קשורות באופן מספיק לנימוקים שנמסרו במכתבי הדחייה. לכן לא התקבלה הטענה שכל פירוט נוסף בכתב ההגנה הוא בהכרח נימוק חדש. בית המשפט גם נתן משקל לכך שמכתבי הדחייה התייחסו באופן מפורש לאירוע קודם של הצתת טנדר ולמשמעות שיוחסה לו בהערכת הסיכון.
לעומת זאת, ביחס לסעיפים 8 ו-23(ה) בכתב ההגנה, הגיע בית המשפט למסקנה אחרת. השופטת קבעה כי מדובר בטענות שהיו ידועות למבטחת או שהיה עליה לדעת עליהן לאחר החקירה שקדמה למכתבי הדחייה. למרות זאת, הן לא נכללו במכתבים שנשלחו למבוטח. מאחר שלא נמצא טעם המצדיק להעלות אותן לראשונה בכתב ההגנה, הורה בית המשפט למחוק את שני הסעיפים.
יתר הסעיפים שבמחלוקת נותרו בכתב ההגנה. בהחלטה הובהר כי לא כל טענה משפטית חדשה מחייבת מחיקה, במיוחד כאשר חסימתה עלולה להביא לכך שהיקף הכיסוי ייקבע בניגוד לתנאי חוזה הביטוח. בכך הבחין בית המשפט בין עובדה מהותית שהייתה יכולה וצריכה להימסר במסגרת מכתב הדחייה לבין ניתוח משפטי של הטענות והפוליסה במסגרת ההליך.
ההחלטה אינה מכריעה אם בעל הרכב זכאי לתגמולי הביטוח בעקבות השריפה, ואינה קובעת מי אחראי לאירוע או אם הופרה חובת גילוי. היא עוסקת בשאלה מצומצמת יותר: אילו טענות רשאית חברת הביטוח להמשיך להעלות בכתב ההגנה, לאחר שנשלחו מכתבי הדחייה ולנוכח תוכנם. התוצאה היא שבית המשפט קיבל את בקשת סוכנות הביטוח רק בחלקה, מחק שני סעיפים, והותיר את יתר הטענות שביקשה הסוכנות להסיר.
ההבחנה שנעשתה בהחלטה נשענה על תוכנם הקונקרטי של מכתבי הדחייה ועל חומר החקירה שהיה בידי המבטחת במועדים הרלוונטיים. השופטת לא הסתפקה בשאלה אם אותם משפטים הופיעו מילה במילה קודם לכן, אלא בדקה אם הטעם המהותי לדחייה נמסר בזמן אמת ואם העובדות החדשות היו זמינות למבטחת. בכך הוגבלה ההכרעה למחלוקת הדיונית בין המבטחת לסוכנות בתוך התביעה המתנהלת על תגמולי הביטוח.
הדיון התמקד גם בתכלית של מכתב הדחייה לפני פתיחת ההליך. בית המשפט הסביר שהמבוטח צריך לדעת כבר באותו שלב את הטעמים המהותיים לסירוב, כדי שיוכל להעריך אם יש טעם לפנות לערכאות וכיצד להתמודד עם טענות המבטחת. מנגד, השופטת לא קיבלה גישה שלפיה עצם הרחבת הפירוט בכתב ההגנה מחייבת מחיקה. ההחלטה מדגישה שהבדיקה היא של זהות הנימוק המהותי ושל המידע שהיה בידי החברה בזמן אמת. לכן דווקא ההבחנה בין שני הסעיפים שנמחקו לבין יתר הסעיפים שנשארו הייתה לב ההכרעה בבקשה בלבד.
מספר התיק: ת"א 13903-03-25.
הצטרפו לדיון
תגובות לכתבה
עדיין לא פורסמו תגובות.